Was ist eine Treibhausgasbilanz? Das Umweltministerium verwendet in seinem „Leitfaden zur Treibhausgasbilanzierung“ einen treffenden Vergleich: Die Bilanzierung ähnelt einer Gesundheitsuntersuchung. Zunächst werden Aktivitätsdaten wie Strom-, Öl- und Brennstoffverbrauch eines Jahres erfasst, um die direkten und indirekten Treibhausgasemissionen einer Organisation zu berechnen und Emissionsschwerpunkte zu identifizieren – nur so weiß man, wo man mit der CO2-Reduktion ansetzen soll. Für die verarbeitende Industrie ist das längst nicht mehr nur Aufgabe der Umweltabteilung: Fragebögen von Kunden zur Lieferkette, Nachhaltigkeitsberichte börsennotierter Muttergesellschaften und sogar die CO2-Abgabe stellen dem Werk dieselbe Frage – wurden Ihre Emissionen bereits berechnet?
Dieser Beitrag erläutert die Definition der Bilanzierung, die Scopes 1, 2 und 3, wer sie durchführen muss und wie man beginnt. Anschließend geht es darum, wie intelligente Stromzähler als Datenquelle für die Bilanzierung dienen können. Definitionen und Zeitpläne stammen aus öffentlich zugänglichen Angaben des Umweltministeriums und der Klimawandelbehörde; Angaben zu Chia Huang Paper beschränken sich auf die auf der offiziellen Website veröffentlichten Informationen. Da sich Vorschriften und Bekanntmachungen ändern können, gelten für die tatsächlichen Anwendungsbedingungen die jeweils aktuellen Bekanntmachungen der zuständigen Behörden.
Was ist Kohlenstoffbilanzierung? Unterschied zwischen Organisationsbilanzierung und Produktkohlenstofffußabdruck
Gemäß dem „Leitfaden zur Treibhausgasbilanzierung“ des Umweltministeriums (Fassung 2024) umfasst die Bilanzierung sieben Treibhausgase: Kohlendioxid, Methan, Distickstoffoxid, teilfluorierte Kohlenwasserstoffe, perfluorierte Kohlenwasserstoffe, Schwefelhexafluorid und Stickstofftrifluorid, die einheitlich in CO2-Äquivalente (CO2e) umgerechnet werden (siehe Leitfaden zur Treibhausgasbilanzierung des Umweltministeriums). Gemäß den im Leitfaden zitierten Verwaltungsvorschriften basiert die Bilanzierungsgrenze meldepflichtiger Betriebe auf dem im Werksregistrierungsschein oder in der Gewerbeanmeldung angegebenen Umfang, wobei alle Emissionsquellen innerhalb dieser Grenze erfasst werden müssen; bei freiwilliger Bilanzierung muss die Grenze gesondert entsprechend dem Bilanzierungszweck festgelegt werden. Diese organisationsbezogene Bilanzierung wird allgemein als organisationsbezogene Treibhausgasbilanz bezeichnet.
Die organisationsbezogene Treibhausgasbilanz beantwortet die Frage „Wie viel hat diese Organisation in einem Jahr emittiert“ – und unterscheidet sich damit von der Frage des Product Carbon Footprint. Gemäß den „Richtlinien zur Förderung des Product Carbon Footprint Managements“ des Umweltministeriums (geändert am 9. Januar 2025) bezeichnet der Product Carbon Footprint die Treibhausgasemissionen eines Produkts über alle Phasen seines Lebenszyklus – von der Rohstoffgewinnung über die Herstellung und den Vertrieb bis zur Nutzung und Entsorgung –, umgerechnet in CO2-Äquivalente. Die Berechnungsmethode richtet sich nach ISO 14067:2018 sowie den einschlägigen Vorgaben des Umweltministeriums (siehe Richtlinien des Umweltministeriums zur Förderung des Product Carbon Footprint Managements). Vereinfacht gesagt: Die eine betrachtet das Werk, die andere das Produkt.
| Vergleichsfaktor | Organisationsbilanzierung | Produktkohlenstofffußabdruck |
|---|---|---|
| Berechnungsobjekt | Jährliche Emissionen einer Organisation oder eines Werks | Emissionen eines einzelnen Produkts von der Rohstoffgewinnung bis zur Entsorgung |
| Bilanzierungsgrenze | Für regulierte Betriebe basierend auf der Betriebsstättenlizenz oder dem Handelsregister; freiwillige Bilanzierungen folgen dem jeweiligen Zweck | Jede Phase des Produktlebenszyklus: Rohstoffe, Herstellung, Vertrieb, Nutzung, Entsorgung |
| Häufige Standards | ISO 14064-1, CNS 14064-1, GHG Protocol (im Leitfaden genannte Standards) | ISO 14067:2018 |
| Beantwortete Frage | Wie hoch sind die Gesamtemissionen des Werks, wo liegen die Schwerpunkte, wo sollte die Reduktion beginnen | Wie hoch ist der Kohlenstofffußabdruck dieses Produkts |
| Häufige Anwendungsfälle | Behördliche Meldung, Börsenoffenlegung, Lieferantenbefragungen | Offenlegung von Kohlenstofffußabdruckinformationen für einzelne Produkte |
In der Praxis werden diese beiden Begriffe oft vermischt verwendet. Wenn ein Kunde nach dem „Carbon Footprint“ fragt, kann er damit die Emissionsdaten des gesamten Werks oder auch die eines bestimmten Produkts meinen; eine Rückfrage, was genau gemeint ist, erspart oft unnötige Hin-und-her-Kommunikation. Im Folgenden geht es ausschließlich um die Bilanzierung auf Organisationsebene.
Was sind Scope 1, 2 und 3? Emissionsquellen in Produktionsstätten
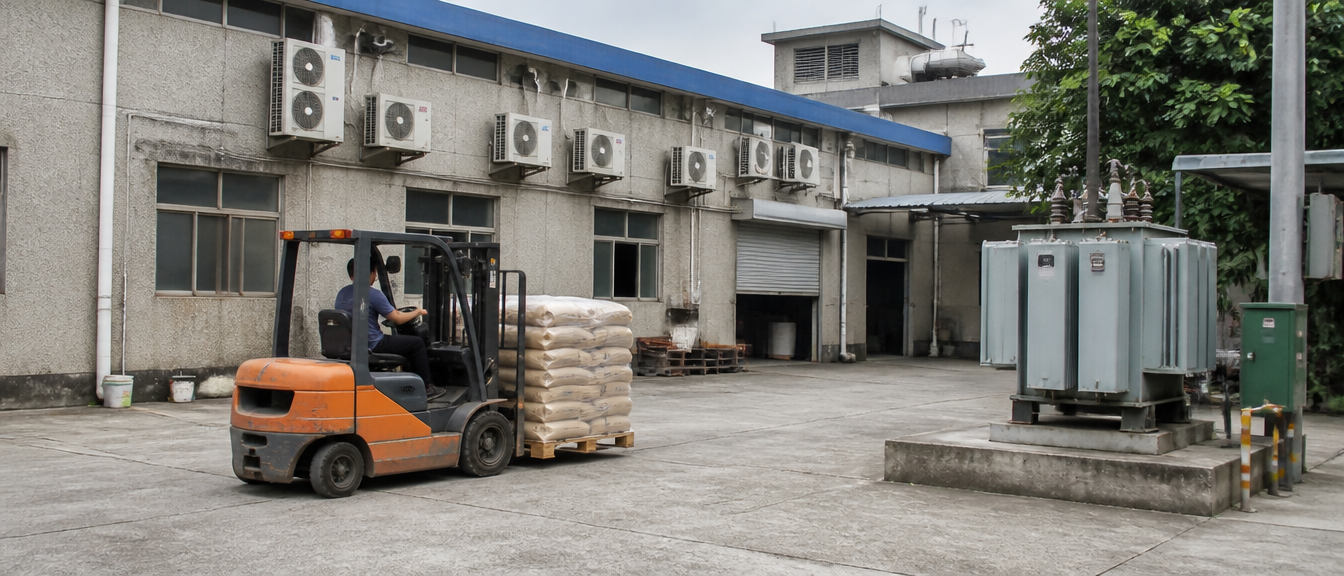
Die Treibhausgasbilanzierung unterteilt Emissionen in drei Scopes: Scope 1 sind direkte Emissionen, Scope 2 sind indirekte Emissionen aus Energie und Scope 3 sind sonstige indirekte Emissionen. Am Beispiel eines Produktionsbetriebs nennt der Leitfaden folgende Emissionsquellentypen: stationäre Verbrennung (z. B. Kessel, Heizöfen, Notstromaggregate), Prozessemissionen, mobile Verbrennung (z. B. Lkw, Gabelstapler), Leckagen (z. B. Kältemittel) sowie zugekaufter Strom (z. B. Klimaanlagen, Beleuchtung).
| Scope | Beschreibung | Häufige Emissionsquellen in Produktionsstätten (Beispiele) |
|---|---|---|
| Scope 1 | Direkte Emissionen aus Emissionsquellen, die vom Unternehmen selbst besessen oder kontrolliert werden | Dampfkessel und Öfen, Notstromgeneratoren, Gabelstapler und Fahrzeuge im Werk, Kältemittelfreisetzung |
| Scope 2 | Indirekte Energieemissionen aus extern bezogener Energie | Externe Stromversorgung: Produktionsanlagen, Klimaanlage, Beleuchtung |
| Scope 3 | Sonstige indirekte Emissionen aus der Lieferkette | Eingekaufte Rohstoffe, Fremdbefördernde Transporte usw. |
Zugekaufter Strom fällt unter Scope 2, und da Strom über Zähler und Stromrechnungen abgeglichen werden kann, zählt er zu den Aktivitätsdaten, die sich besonders leicht dokumentieren lassen. Bei der ersten Bilanzierung ist es daher sinnvoll, zunächst den Stromverbrauch sauber zu erfassen.
Wer muss eine Kohlenstoffbilanzierung durchführen? Drei Gründe: Gesetzliche Anforderungen, Börsennotierung und Lieferkette
Laut Leitfaden lassen sich die bilanzierungspflichtigen Betriebe grob in drei Kategorien einteilen: vom Umweltministerium bekanntgegebene Betriebe, börsennotierte Unternehmen, die gemäß der „Roadmap zur nachhaltigen Entwicklung börsennotierter Unternehmen“ der Finanzaufsichtsbehörde FSC offenlegungspflichtig sind, sowie Unternehmen, die freiwillig oder auf Anforderung ihrer Lieferkette bilanzieren. Der Leitfaden weist zudem darauf hin, dass Kundenunternehmen von ihren Lieferanten Emissionsdaten verlangen, wodurch für Zulieferer – um Aufträge zu sichern – ein entsprechender Bedarf an Bilanzierung entsteht.
| Grund | Grundlage | Scope 1 und 2 | Scope 3 |
|---|---|---|---|
| Behördlich festgesetzte Objekte | Am 22. Februar 2024 wurden die „Emissionsquellen, für die Betriebe Treibhausgasemissionen bilanzieren, registrieren und verifizieren lassen müssen“ veröffentlicht: Für die verarbeitende Industrie gilt als Schwellenwert eine jährliche Gesamtmenge von 25.000 Tonnen CO2e, berechnet aus den direkten Emissionen durch fossile Brennstoffe im gesamten Werk zuzüglich der indirekten Emissionen aus dem Stromverbrauch. Am 4. März 2025 wurde zudem eine Erweiterung der Registrierungspflicht bekanntgegeben: Betriebe der verarbeitenden Industrie mit einem jährlichen Fremdstrombezug von 20 Millionen kWh oder mehr müssen ab 2026 eine Registrierung (ohne Verifizierung) vornehmen. | Erforderlich | Nicht erforderlich |
| Börsennotierte Unternehmen | „Roadmap zur nachhaltigen Entwicklung börsennotierter Unternehmen“ der Finanzaufsichtsbehörde FSC (veröffentlicht am 3. März 2022, spätere Anpassungen möglich), stufenweise Offenlegung | Erforderlich | Je nach Zweck unterschiedlich |
| Freiwillig oder auf Anforderung der Lieferkette | Kundenanforderungen, ESG-Bericht oder internes Management | Je nach Zweck unterschiedlich | Je nach Zweck unterschiedlich |
Die CO2-Abgabe ist ein eigenständiges Thema. Laut den Angaben der Klimawandelbehörde des Umweltministeriums im CO2-Abgabe-Bereich wird die Abgabe von Strom- und Gasversorgungsunternehmen sowie Betrieben der verarbeitenden Industrie mit einer Jahresemission von mindestens 25.000 Tonnen CO2e erhoben. Die Höhe der Abgabe ergibt sich aus der abgabepflichtigen Emissionsmenge multipliziert mit dem Abgabesatz. Der Abgabesatz gilt seit dem 1. Januar 2025; 2025 ist ein Probejahr für die Meldung ohne Zahlungspflicht, ab 2026 wird die Abgabe auf Basis der Emissionen des Vorjahres fällig. Die erste Zahlungsfrist ist der 31. Mai 2026, danach jeweils bis zum 31. Mai eines jeden Jahres. Die drei zugehörigen Durchführungsverordnungen wurden bereits am 29. August 2024 veröffentlicht (siehe CO2-Abgabe-Bereich der Klimawandelbehörde des Umweltministeriums).
Ob ein Unternehmen unter diese Kategorien fällt, hängt von den eigenen Emissionswerten und den aktuellen Bekanntmachungen der zuständigen Behörden ab. Dieser Beitrag beschreibt lediglich die Struktur des Systems und trifft keine Aussage darüber, ob ein bestimmter Betrieb davon betroffen ist.
Wie beginnt man mit Kohlenstoffbilanzierung? Sechs Schritte und die Stromalgorithmen
Der Leitfaden gliedert die Bilanzierung in sechs Schritte: Festlegung der Systemgrenze, Identifizierung der Emissionsquellen, Berechnung der Emissionen, Datenqualitätsmanagement, Aufbewahrung der Bilanzierungsunterlagen sowie Erstellung des Emissionsinventars und des Bilanzierungsberichts. Betriebe, die unter die Bekanntmachung fallen, müssen anschließend eine Registrierung vornehmen, wobei Betriebe oberhalb der Verifizierungsschwelle zusätzlich eine Verifizierung durchführen müssen. Betrachtet man die Art der einzelnen Schritte, liegt der Hauptaufwand bei der erstmaligen Bilanzierung meist bei der Identifizierung der Emissionsquellen und der Datenerfassung, da verschiedene Anlagen, Fahrzeuge, Kältemittel und Stromverbrauch einzeln erfasst und jeweils mit belastbaren Aufzeichnungen belegt werden müssen.
Die grundlegende Berechnungsformel für Emissionen lautet: Aktivitätsdaten multipliziert mit dem Emissionsfaktor, bei mehreren Treibhausgasen zusätzlich multipliziert mit dem Treibhauspotenzial (GWP). Am Beispiel von zugekauftem Strom: Die Aktivitätsdaten sind die auf Stromzähler oder Stromrechnung ausgewiesenen Verbrauchswerte, der Emissionsfaktor ist der vom Wirtschaftsministerium veröffentlichte CO2-Emissionsfaktor für Strom (kg CO2e/kWh; ab dem Jahr 2025 gibt es für die betriebliche Bilanzierung zusätzlich branchenspezifische Stromemissionsfaktoren). Die Multiplikation beider Werte ergibt die Emissionsmenge dieser Position. Der Leitfaden empfiehlt bei Posten wie Brennstoffen, bei denen sowohl Messdaten als auch Nicht-Messdaten vorliegen, die mit kalibrierten Geräten gemessenen Daten zu bevorzugen.
Bei der ersten Bilanzierung besteht die wichtigste Aufgabe darin, jede Emissionsquellenart den verfügbaren Aktivitätsdaten zuzuordnen. Die folgende Tabelle zeigt gängige Emissionsquellen und zugehörige Datenquellen als Beispiel für eine übliche Vorgehensweise; die tatsächliche Situation kann von Werk zu Werk variieren.
| Emissionsquelle | Zu sammelnde Aktivitätsdaten | Häufige Aufzeichnungsquellen |
|---|---|---|
| Stationäre Verbrennung (Dampfkessel, Öfen, Notstromgeneratoren) | Brennstoffverbrauch der einzelnen Anlagen | Brennstoffeinkaufsbelege, Eingangsaufzeichnungen |
| Mobile Verbrennung (Lastkraftwagen, Gabelstapler) | Treibstoffverbrauch von Fahrzeugen und Geräten | Tankstellen-Aufzeichnungen, Tankstellenrechnungen |
| Freisetzung (Kältemittel) | Kältemittelmengen bei Gerätefüllung oder -auffüllung | Wartungs- und Instandhaltungsaufzeichnungen |
| Externe Stromversorgung (Anlagen, Klimaanlage, Beleuchtung) | Stromverbrauch in Kilowattstunden | Stromzähler-Aufzeichnungen, Stromabrechnungen |
Hinsichtlich der Fristen müssen gemäß dem Leitfaden von 2024 die bekanntgegebenen Betriebe jährlich bis zum 30. April die Emissionen des Vorjahres registrieren; verifizierungspflichtige Betriebe müssen die Verifizierungsergebnisse bis zum 31. Oktober hochladen. Diese Termine können sich durch Gesetzesänderungen verschieben; dieser Beitrag dient lediglich dem allgemeinen Verständnis des Ablaufs – vor der eigentlichen Meldung sollten Sie die aktuellen Bekanntmachungen des Umweltministeriums prüfen.
Wie intelligente Stromzähler bei der Kohlenstoffbilanzierung helfen
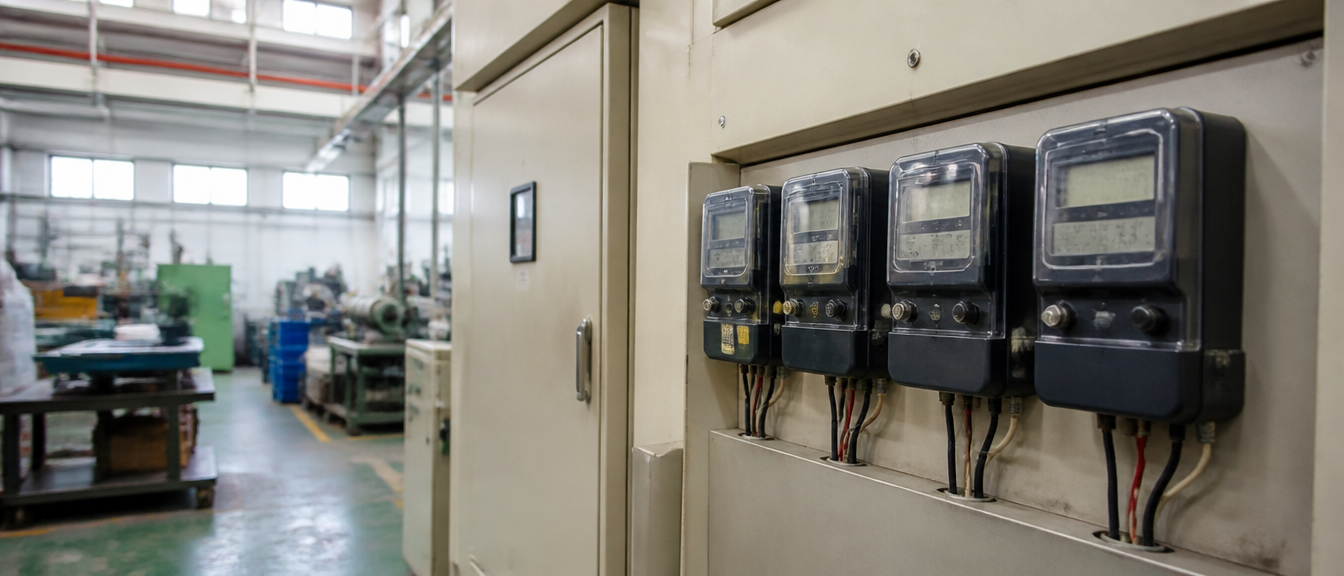
Chia Huang Paper führt seit 2019 die Treibhausgasbilanzierung mittels intelligenter Stromzähler durch. Laut den Angaben auf der offiziellen Website werden über intelligente Stromzähler Energieverbrauchsdaten für die Bilanzierung erfasst, und ein entsprechender Bilanzierungsbericht kann bereitgestellt werden; den genauen Umfang der verfügbaren Inhalte erfahren Sie bei unserem Vertriebsteam. Einen umfassenderen Einblick in den Transformationsprozess bietet der Beitrag Smart Manufacturing Transformation.
Warum eignet sich der Stromzähler besonders gut als Ausgangspunkt für die Bilanzierung? Methodisch gibt es dafür zwei Gründe. Strom ist eine in Werken übliche und leicht dokumentierbare Aktivitätsdatenquelle – die Zählerstände lassen sich mit den Stromrechnungen abgleichen, und der Leitfaden nennt Zählerstände (Stromrechnungen) ausdrücklich als Datenquelle für zugekauften Strom. Werden Energieverbrauchsdaten kontinuierlich erfasst, müssen bei der jährlichen Bilanzierung nicht nachträglich verstreute Aufzeichnungen zusammengesucht werden.
Zu beachten ist jedoch, dass der Stromzähler nur den Bereich Strom abdeckt; Emissionsquellen wie stationäre Verbrennung, mobile Verbrennung oder Kältemittelleckagen müssen in der Regel durch andere Aufzeichnungen ergänzt werden. Dies ist eine allgemeine methodische Erläuterung zur Bilanzierung; welchen konkreten Inhalt der von Chia Huang bereitgestellte Bilanzierungsbericht umfasst, erfahren Sie direkt bei unserem Vertriebsteam.
Wie Einkäufer Kohlenstoffbilanzierungsinformationen von Lieferanten anfordern
Wenn Sie im Einkauf oder im Nachhaltigkeitsbereich tätig sind und von Ihren Lieferanten Bilanzierungsdaten anfordern, empfiehlt es sich, gleich mehrere Punkte auf einmal zu klären: den zugrunde liegenden Standard der Bilanzierung, etwa ISO 14064-1:2018, CNS 14064-1:2021 oder das GHG Protocol; die organisatorische Systemgrenze der Bilanzierung; das erfasste Jahr und die abgedeckten Scopes; welches Bekanntmachungsjahr des Stromemissionsfaktors verwendet wird; sowie ob eine Verifizierung durch Dritte erfolgt ist. Diese Fragen sollen den Lieferanten nicht in Schwierigkeiten bringen, sondern ermöglichen, die Daten verschiedener Lieferanten auf derselben Vergleichsbasis zu bewerten.
Für Chia Huang lässt sich derzeit öffentlich mitteilen, dass über intelligente Stromzähler erfasste Energieverbrauchsdaten für die Treibhausgasbilanzierung genutzt werden und ein entsprechender Bilanzierungsbericht bereitgestellt werden kann. Geben Sie bei einer Anfrage bitte den Verwendungszweck der benötigten Daten an, etwa zur Beantwortung eines Lieferkettenfragebogens eines Kunden, zur Ergänzung eines ESG-Berichts oder für eine interne Bewertung – nur so kann unser Vertriebsteam den möglichen Umfang der Bereitstellung klären. Falls Sie den Carbon Footprint eines einzelnen Produkts benötigen, handelt es sich um eine andere Berechnungsmethode, die nicht in den Bereich der in diesem Beitrag behandelten organisationsbezogenen Bilanzierung fällt und auch nicht Teil der derzeit öffentlich zugänglichen Angaben von Chia Huang ist. Weitere Maßnahmen von Chia Huang in den Bereichen Rohstoffe, Produktionsprozesse und Kreislaufwirtschaft finden Sie unter Nachhaltigkeit & Kreislaufwirtschaft.
Häufig gestellte Fragen zur Kohlenstoffbilanzierung
Was bedeutet Kohlenstoffbilanzierung?
Eine Treibhausgasbilanz erfasst die Aktivitätsdaten einer Organisation über ein Jahr, berechnet die direkten und indirekten Treibhausgasemissionen und identifiziert Emissionsschwerpunkte. Der Bilanzierungsleitfaden des Umweltministeriums beschreibt dies als vergleichbar mit einer Gesundheitsuntersuchung – das Ziel ist, zunächst den aktuellen Zustand klar zu erfassen, um darauf aufbauend Maßnahmen zur Reduktion zu planen.
Ist die Organisationskohlenstoffbilanzierung dasselbe wie der Kohlenstoff-Fußabdruck von Produkten?
Nein, das ist nicht dasselbe. Die organisationsbezogene Treibhausgasbilanz berechnet die Jahresemissionen eines Werks oder Unternehmens als Ganzes; der Product Carbon Footprint hingegen bezieht sich auf ein einzelnes Produkt und berechnet die Lebenszyklusemissionen von der Rohstoffgewinnung bis zur Entsorgung – zudem gelten dafür andere Standards. Wenn ein Kunde anfragt, sollten Sie zunächst klären, welche der beiden Varianten gemeint ist.
Müssen kleine und mittlere Fertigungsbetriebe eine Kohlenstoffbilanzierung durchführen?
Nicht zwangsläufig. Rechtlich hängt es davon ab, ob ein Betrieb zu den vom Umweltministerium bekanntgegebenen Betrieben zählt: Betriebe der verarbeitenden Industrie, deren direkte Emissionen aus fossilen Brennstoffen im gesamten Werk zuzüglich der indirekten Emissionen aus dem Stromverbrauch jährlich 25.000 Tonnen CO2e erreichen, müssen bilanzieren, registrieren und verifizieren lassen. Ab 2026 müssen zudem Betriebe mit einem jährlichen Fremdstrombezug von 20 Millionen kWh oder mehr jährlich bis zum 30. April die Emissionen des Vorjahres registrieren (ohne Verifizierungspflicht). Außerdem ist relevant, ob es sich um ein börsennotiertes Unternehmen handelt; alle übrigen Fälle beruhen meist auf Kundenanforderungen oder Freiwilligkeit. Für die tatsächlichen Anwendungsbedingungen gelten die jeweils aktuellen Bekanntmachungen der zuständigen Behörden.
Ist Kohlenstoffbilanzierung dasselbe wie Kohlenstoffgebühr?
Nein. Die Treibhausgasbilanzierung ist die Berechnung der Emissionsmenge; die CO2-Abgabe hingegen ist eine Gebühr, die für Strom- und Gasversorgungsunternehmen sowie Betriebe der verarbeitenden Industrie mit einer Jahresemission von mindestens 25.000 Tonnen CO2e erhoben wird, berechnet aus der abgabepflichtigen Emissionsmenge multipliziert mit dem Abgabesatz. Die Emissionen müssen zunächst klar berechnet werden, bevor überhaupt über die anschließende Gebührenberechnung gesprochen werden kann.
Kann Chia Huang einen Kohlenstoffbilanzierungsbericht bereitstellen?
Ja. Chia Huang erfasst über intelligente Stromzähler Energieverbrauchsdaten für die Treibhausgasbilanzierung und kann einen entsprechenden Bilanzierungsbericht bereitstellen; den genauen Umfang der verfügbaren Inhalte erfahren Sie bei unserem Vertriebsteam. Bei Bedarf können Sie uns über Kontakt den Verwendungszweck der Daten mitteilen.
Fazit: Stromverbrauchsdaten zuerst korrekt erfassen, dann die nächsten Schritte bei der Kohlenstoffbilanzierung planen
Um auf die Ausgangsfrage zurückzukommen: Eine Treibhausgasbilanz ist im Grunde eine Gesundheitsuntersuchung für die Emissionen eines Werks. Erst wenn die eigenen Emissionsschwerpunkte klar erkannt sind, lässt sich über Reduktionsmaßnahmen sprechen – und erst dann liegen die Daten vor, um auf Anfragen von Kunden, gesetzliche Vorgaben und die CO2-Abgabe reagieren zu können. Werke, die zum ersten Mal bilanzieren, können zunächst die Systemgrenze festlegen und leicht dokumentierbare Daten wie den Stromverbrauch erfassen, um anschließend schrittweise weitere Emissionsquellen wie Brennstoffe und Kältemittel zu ergänzen; Betriebe, die unter eine gesetzliche Bekanntmachung fallen, müssen dennoch die vollständige Bilanzierung gemäß den Vorschriften durchführen. Wenn Ihre Kunden gerade Emissionsdaten von ihrer Lieferkette anfordern, wenden Sie sich gerne über Kontakt an uns und teilen Sie uns den Verwendungszweck sowie das benötigte Format mit – unser Vertriebsteam von Chia Huang meldet sich innerhalb eines Werktags und hilft Ihnen, den möglichen Inhalt des Bilanzierungsberichts zu klären.