¿Qué es el inventario de carbono? El Ministerio de Medio Ambiente de Taiwán utiliza en sus «Directrices de Inventario de Emisiones de Gases de Efecto Invernadero» una comparación muy acertada: el inventario es como un chequeo médico. Primero se recopilan los datos de actividad de un año, como el consumo de electricidad, aceite y combustible, para calcular las emisiones directas e indirectas de gases de efecto invernadero de la organización e identificar los puntos críticos de emisión; solo así se sabe por dónde empezar a reducir el carbono. Para el sector manufacturero, esto ya no es solo tarea del departamento ambiental: los cuestionarios de cadena de suministro de los clientes, los informes de sostenibilidad de las matrices cotizadas e incluso la tasa de carbono acaban planteando a la fábrica la misma pregunta: ¿has calculado tus emisiones?
Este artículo resume la definición del inventario, los alcances 1, 2 y 3, quién debe realizarlo y cómo empezar, además de explicar cómo los medidores inteligentes pueden convertirse en fuente de datos para el inventario. Las definiciones y los plazos provienen de información pública del Ministerio de Medio Ambiente y de la Agencia de Cambio Climático; en cuanto a Chia Huang Paper, nos limitamos a lo que ya está publicado en el sitio web oficial. La normativa y los anuncios se actualizan, así que las condiciones de aplicación reales deben consultarse en los anuncios más recientes de la autoridad competente.
¿Qué es el inventario de carbono? Diferencia entre inventario de carbono organizacional e huella de carbono del producto
Según la versión 2024 de las «Directrices de Inventario de Emisiones de Gases de Efecto Invernadero» del Ministerio de Medio Ambiente, el inventario abarca siete gases de efecto invernadero: dióxido de carbono, metano, óxido nitroso, hidrofluorocarburos, perfluorocarburos, hexafluoruro de azufre y trifluoruro de nitrógeno, todos convertidos a una unidad común de equivalente de dióxido de carbono (CO2e) (véase las «Directrices de Inventario de Emisiones de Gases de Efecto Invernadero» del Ministerio de Medio Ambiente). Según la normativa de gestión citada en las directrices, el límite del inventario de las entidades reguladas se basa en el alcance indicado en el registro de la fábrica o en el registro comercial, y deben inventariarse todas las fuentes de emisión dentro de ese límite; en el caso de los inventarios voluntarios, el límite debe confirmarse por separado según el propósito del inventario. Este tipo de inventario, organizado en torno a una sola entidad, es lo que se conoce comúnmente como inventario de carbono organizacional.
El inventario de carbono organizacional responde a la pregunta «¿cuánto emitió esta organización en un año?», que es diferente de la que responde la huella de carbono de producto. Según las «Directrices para la Gestión de la Huella de Carbono de Producto» del Ministerio de Medio Ambiente (modificadas el 9 de enero de 2025), la huella de carbono de producto corresponde a las emisiones de gases de efecto invernadero generadas por un producto a lo largo de las distintas etapas de su ciclo de vida —obtención de materias primas, fabricación, distribución, uso y tratamiento de residuos—, convertidas a equivalente de dióxido de carbono, calculadas conforme a la norma ISO 14067:2018 y a la normativa pertinente del Ministerio de Medio Ambiente (véase las «Directrices para la Gestión de la Huella de Carbono de Producto» del Ministerio de Medio Ambiente). En pocas palabras, uno observa la fábrica y el otro observa el producto.
| Aspecto de comparación | Inventario de carbono organizacional | Huella de carbono del producto |
|---|---|---|
| Objeto de cálculo | Emisiones de una organización o fábrica durante un año | Emisiones de un único producto desde la materia prima hasta su disposición |
| Límite | Para empresas reguladas, basado en el alcance registrado en el certificado de fábrica o registro comercial; para inventarios voluntarios, se confirma según el propósito | Cada etapa del ciclo de vida del producto: materias primas, manufactura, distribución, uso, disposición |
| Estándares comunes | ISO 14064-1, CNS 14064-1, GHG Protocol (normas citadas en las directrices) | ISO 14067:2018 |
| Pregunta a responder | ¿Cuánto emite la fábrica en total?, ¿dónde están los puntos críticos?, ¿por dónde empezar la reducción? | ¿Cuál es la huella de carbono de este producto? |
| Escenarios comunes | Registro normativo, divulgación de cotizadas, cuestionarios de cadena de suministro | Divulgación de información sobre emisiones de carbono de un único producto |
En la práctica, estos dos términos suelen confundirse. Cuando un cliente pregunta por la «huella de carbono», puede referirse a los datos de emisiones de toda la fábrica o a los de un producto en concreto; aclarar primero a qué se refiere puede ahorrar muchas idas y venidas. Lo que sigue en este artículo se centra en el inventario a nivel organizacional.
¿Qué son los alcances 1, 2 y 3? Fuentes de emisión de fábricas de manufactura
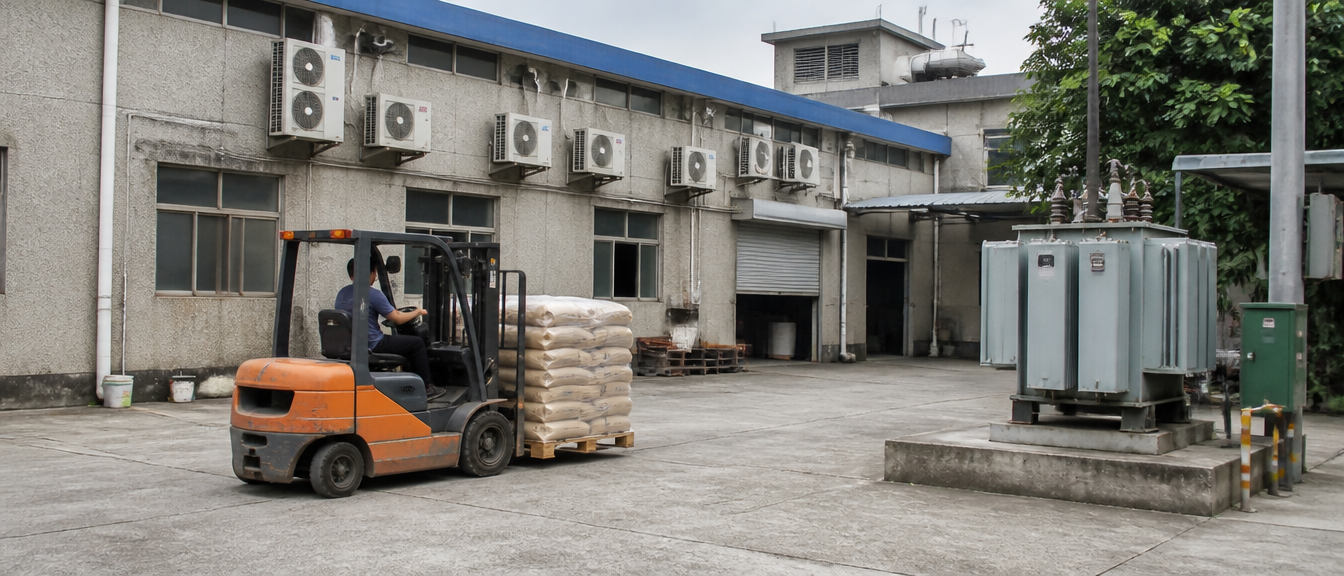
El inventario de gases de efecto invernadero divide las emisiones en tres alcances: el Alcance 1 son las emisiones directas, el Alcance 2 son las emisiones indirectas por energía y el Alcance 3 son otras emisiones indirectas. Tomando como ejemplo una planta de fabricación, las directrices enumeran como tipos de fuentes de emisión la combustión fija (como calderas, hornos y generadores de emergencia), las emisiones de proceso, la combustión móvil (como camiones y carretillas elevadoras), las emisiones fugitivas (como los refrigerantes) y la electricidad comprada (como aire acondicionado e iluminación).
| Alcance | Descripción | Fuentes comunes en fábricas de manufactura (ejemplos) |
|---|---|---|
| Alcance 1 | Emisiones directas, provenientes de fuentes de emisión que la empresa posee o controla | Calderas y hornos de calefacción, generadores de emergencia, vehículos y montacargas en el sitio, fugas de refrigerante |
| Alcance 2 | Emisiones indirectas de energía, provenientes de energía comprada externamente | Electricidad comprada: equipos de producción, aire acondicionado, iluminación |
| Alcance 3 | Otras emisiones indirectas, que ocurren aguas arriba y abajo en la cadena de suministro | Materias primas adquiridas, transporte subcontratado, etc. |
La electricidad comprada corresponde al Alcance 2, y como la electricidad se puede verificar con el medidor y la factura, es uno de los datos de actividad más fáciles de obtener con registros fiables. Por eso, al hacer el primer inventario, es razonable empezar por organizar bien los datos de consumo eléctrico.
¿Quién necesita hacer un inventario de carbono? Tres motivaciones: normativa, cotizadas y cadena de suministro
Según las directrices, las entidades que deben realizar el inventario se dividen básicamente en tres categorías: las designadas por el Ministerio de Medio Ambiente, las empresas cotizadas que deben divulgar información conforme a la «Hoja de Ruta de Desarrollo Sostenible para Empresas Cotizadas» de la Comisión de Supervisión Financiera (FSC), y las empresas que realizan el inventario de forma voluntaria o por exigencia de la cadena de suministro. Las directrices también mencionan que las empresas clientes suelen solicitar a su cadena de suministro información sobre emisiones, por lo que los proveedores necesitan realizar el inventario para poder competir por pedidos.
| Motivación | Fundamento | Alcances 1 y 2 | Alcance 3 |
|---|---|---|---|
| Sujetos anunciados por el Ministerio del Medio Ambiente | El 22 de febrero de 2024 se publicó el anuncio «Fuentes de emisión que las entidades deben inventariar, registrar y verificar», que establece para el sector manufacturero un umbral de 25.000 toneladas de CO2e anuales, sumando las emisiones directas por combustibles fósiles de toda la planta y las emisiones indirectas por uso de electricidad; el 4 de marzo de 2025 se publicó otro anuncio que amplía las entidades obligadas a registrarse, de modo que las plantas manufactureras con un consumo anual de electricidad comprada de 20 millones de kWh, entre otras condiciones, deberán registrarse (sin necesidad de verificación) a partir de 2026. | Requerido | No requerido |
| Empresas cotizadas | «Hoja de Ruta de Desarrollo Sostenible para Empresas Cotizadas» de la Comisión de Supervisión Financiera (FSC) (publicada el 3 de marzo de 2022, con posibles modificaciones posteriores), con divulgación por etapas. | Requerido | Depende del propósito |
| Voluntario o requerido por la cadena de suministro | Solicitud de clientes, reportes ESG o necesidades de gestión interna | Depende del propósito | Depende del propósito |
La tasa de carbono es otro tema distinto. Según la sección dedicada a la tasa de carbono de la Agencia de Cambio Climático del Ministerio de Medio Ambiente, esta tasa se aplica a las empresas de electricidad, gas y manufactura con emisiones anuales iguales o superiores a 25.000 toneladas de CO2e, y se calcula multiplicando las emisiones sujetas a cobro por la tarifa correspondiente; la tarifa entró en vigor el 1 de enero de 2025, siendo 2025 un año de declaración de prueba sin pago, y a partir de 2026 el pago se realizará según las emisiones del año anterior, con el primer plazo de pago el 31 de mayo de 2026 y, posteriormente, cada año antes del 31 de mayo; las tres normativas complementarias correspondientes se publicaron el 29 de agosto de 2024 (véase la sección de la tasa de carbono de la Agencia de Cambio Climático del Ministerio de Medio Ambiente).
Si una entidad se encuentra o no dentro de estas categorías depende de sus propias emisiones y de los anuncios más recientes de la autoridad competente. Este artículo solo resume el panorama general del sistema y no determina si aplica a ninguna empresa en particular.
¿Cómo comenzar un inventario de carbono? Seis pasos y el algoritmo para la electricidad
Las directrices dividen el proceso de inventario en seis pasos: definición del límite, identificación de fuentes de emisión, cálculo de emisiones, gestión de la calidad de los datos, conservación de los registros del inventario y elaboración del inventario de emisiones y del informe de inventario; las entidades designadas deben además registrar los resultados una vez completado el proceso, y aquellas que superen el umbral de verificación deben someterse también a verificación. Por la naturaleza de estos pasos, en las fábricas que lo hacen por primera vez el trabajo suele concentrarse en la identificación de fuentes de emisión y la recopilación de datos, ya que hay que localizar uno a uno los distintos equipos, vehículos, refrigerantes y fuentes eléctricas, y encontrar para cada uno registros fiables.
El cálculo básico de las emisiones consiste en multiplicar los datos de actividad por el factor de emisión, y cuando intervienen distintos gases de efecto invernadero, también se multiplica por el potencial de calentamiento global (GWP). Tomando como ejemplo la electricidad comprada, el dato de actividad es el consumo registrado en el medidor o en la factura eléctrica, y el factor de emisión es el factor de emisión de carbono de la electricidad publicado por el Ministerio de Asuntos Económicos (kg de CO2e por kWh; a partir de 2025 existe además un factor de emisión de electricidad específico por sector para los inventarios empresariales); multiplicando ambos valores se obtiene la emisión correspondiente a esta partida. Para combustibles y otras partidas similares, las directrices recomiendan que, cuando existan tanto datos medidos como no medidos, se prefieran los datos obtenidos con instrumentos calibrados.
En el primer inventario, lo más práctico es asociar cada tipo de fuente de emisión con los datos de actividad disponibles. La siguiente tabla muestra la correspondencia habitual entre fuentes de emisión y fuentes de registro; los ejemplos de fuentes de registro corresponden a prácticas comunes, y la situación real puede variar según cada fábrica.
| Fuente de emisión | Datos de actividad a recopilar | Fuentes de registro comunes |
|---|---|---|
| Combustión fija (calderas, hornos de calefacción, generadores de emergencia) | Consumo de combustible de cada equipo | Facturas de compra de combustible, registros de entrada |
| Combustión móvil (vehículos, montacargas) | Consumo de combustible de vehículos y maquinaria | Registros de reabastecimiento, facturas de tarjetas de combustible |
| Fugas (refrigerante) | Cantidad de refrigerante cargado o reabastecido en los equipos | Registros de mantenimiento y servicio de equipos |
| Electricidad comprada (equipos, aire acondicionado, iluminación) | Consumo eléctrico en kWh | Registros de medidor, facturas de electricidad |
En cuanto a los plazos, según la versión 2024 de las directrices, las entidades designadas deben registrar antes del 30 de abril de cada año las emisiones del año anterior, y aquellas sujetas a verificación deben cargar los resultados de la verificación antes del 31 de octubre. Estas fechas pueden cambiar con futuras modificaciones normativas; este artículo las incluye solo como referencia para entender el proceso, por lo que antes de declarar conviene consultar los anuncios más recientes del Ministerio de Medio Ambiente.
Cómo los medidores inteligentes ayudan en el inventario de carbono
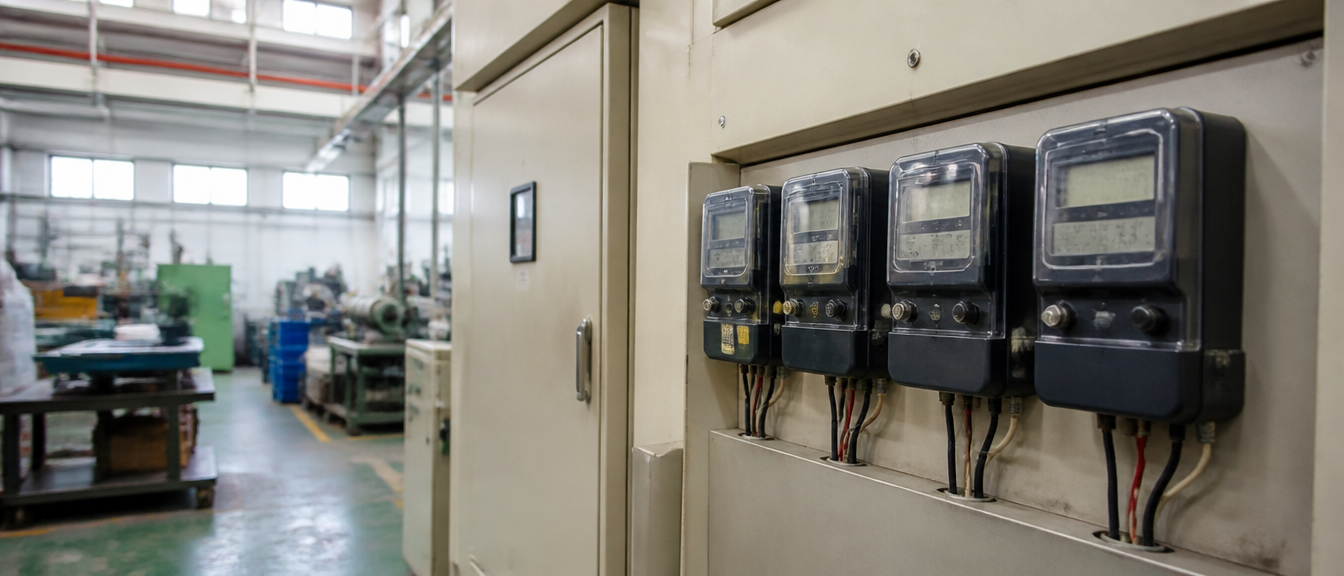
Chia Huang Paper implementó el inventario de carbono mediante medidores inteligentes desde 2019; según la información publicada en su sitio web, la empresa recopila datos de consumo energético a través de medidores inteligentes para realizar el inventario de carbono y puede proporcionar informes de inventario de carbono; para conocer el alcance exacto del contenido disponible, consulte con nuestro equipo comercial. Para conocer el contexto completo de esta transformación, puede ver Transformación hacia la fabricación inteligente.
¿Por qué el medidor eléctrico es un buen punto de partida para el inventario? Desde el punto de vista metodológico, hay dos razones. La electricidad es un dato de actividad común en las fábricas y fácil de registrar, y la lectura del medidor se puede verificar con la factura eléctrica; además, las directrices indican que el registro del medidor (recibo de electricidad) es la fuente de datos de actividad para la electricidad comprada. Registrar de forma continua los datos de consumo energético evita tener que buscar registros dispersos a la hora de hacer el inventario anual.
Cabe señalar que el medidor eléctrico solo cubre el ámbito de la electricidad; otras fuentes de emisión, como la combustión fija, la combustión móvil o las fugas de refrigerante, normalmente deben completarse con otros registros. Lo anterior son principios generales sobre la metodología del inventario; para conocer el contenido exacto del informe de inventario de carbono que Chia Huang puede ofrecer, consulte directamente con nuestro equipo comercial.
Cómo los compradores solicitan información de inventario de carbono a los proveedores
Si usted es responsable de compras o del área de sostenibilidad y solicita datos de inventario de carbono a un proveedor, le recomendamos preguntar de una sola vez varios puntos clave: la norma en la que se basa el inventario, como la ISO 14064-1:2018, la CNS 14064-1:2021 o el GHG Protocol mencionadas en las directrices; el límite organizacional del inventario; el año y los alcances cubiertos; qué año de factor de emisión eléctrica se utilizó; y si hubo verificación por parte de un tercero. Estas preguntas no buscan poner en aprietos al proveedor, sino permitir comparar los datos de distintos proveedores sobre una misma base.
Por parte de Chia Huang, lo que podemos confirmar actualmente es que recopilamos datos de consumo energético mediante medidores inteligentes para realizar el inventario de carbono y que podemos proporcionar un informe de inventario de carbono. Al solicitar presupuesto, indique para qué necesita los datos, por ejemplo, para responder al cuestionario de la cadena de suministro de un cliente, complementar un informe ESG o realizar una evaluación interna; así nuestro equipo comercial podrá confirmar qué contenido puede ofrecerle. Si lo que necesita es la huella de carbono de un producto específico, se trata de un cálculo distinto, que no entra dentro del alcance del inventario organizacional tratado en este artículo ni dentro de la información actualmente publicada por Chia Huang. Puede conocer otras prácticas de Chia Huang en materia de materias primas, procesos y economía circular en Sostenibilidad y economía circular.
Preguntas frecuentes sobre inventario de carbono
¿Qué significa inventario de carbono?
El inventario de carbono es el proceso de recopilar los datos de actividad de una organización durante un año, calcular las emisiones directas e indirectas de gases de efecto invernadero e identificar los puntos críticos de emisión. Las directrices de inventario del Ministerio de Medio Ambiente lo describen como un chequeo médico: el objetivo es primero conocer bien la situación actual para luego planificar la reducción.
¿Es lo mismo el inventario de carbono organizacional que la huella de carbono del producto?
No son lo mismo. El inventario de carbono organizacional toma como unidad la fábrica o la empresa y calcula las emisiones de un año; la huella de carbono de producto, en cambio, se centra en un único producto y calcula las emisiones de todo su ciclo de vida, desde la obtención de materias primas hasta el tratamiento de residuos, siguiendo además normas distintas. Cuando un cliente consulte por este tema, conviene aclarar primero a cuál de los dos se refiere.
¿Deben hacer inventario de carbono los pequeños y medianos fabricantes?
No necesariamente. A nivel normativo depende de si la empresa está entre las entidades designadas por el Ministerio de Medio Ambiente: en el sector manufacturero, las plantas cuyas emisiones directas por combustibles fósiles más las emisiones indirectas por uso de electricidad sumen 25.000 toneladas de CO2e anuales deben realizar el inventario, registrarlo y someterlo a verificación; a partir de 2026, las plantas con un consumo anual de electricidad comprada de 20 millones de kWh, entre otras condiciones, también deberán registrar las emisiones del año anterior antes del 30 de abril de cada año (sin necesidad de verificación). Además, hay que considerar si se trata de una empresa cotizada; en el resto de los casos, suele tratarse de exigencias de clientes o de iniciativa voluntaria. Las condiciones de aplicación reales deben consultarse en los anuncios más recientes de la autoridad competente.
¿Son lo mismo inventario de carbono y tarifa de carbono?
No. El inventario de carbono es el proceso de calcular las emisiones; la tasa de carbono, en cambio, es el importe que deben pagar las empresas de electricidad, gas y manufactura con emisiones anuales iguales o superiores a 25.000 toneladas de CO2e, calculado multiplicando las emisiones sujetas a cobro por la tarifa correspondiente. Primero hay que calcular con claridad las emisiones para poder después hablar del cálculo del pago correspondiente.
¿Puede Chia Huang proporcionar un informe de inventario de carbono?
Sí. Chia Huang recopila datos de consumo energético mediante medidores inteligentes para realizar el inventario de carbono y puede proporcionar un informe de inventario de carbono; para conocer el alcance exacto del contenido disponible, consulte con nuestro equipo comercial. Si lo necesita, puede ir a Contáctenos para indicar el uso que dará a la información.
Conclusión: primero aclara los datos de electricidad, luego los próximos pasos del inventario de carbono
Volviendo a la pregunta inicial, el inventario de carbono es, en esencia, un chequeo médico de las emisiones de una fábrica: primero hay que conocer con claridad los puntos críticos de emisión para poder después hablar de reducción, y así contar con datos para responder a clientes, a la normativa y a la tasa de carbono. Las fábricas que lo hacen por primera vez pueden empezar por definir el límite organizacional y organizar los datos de electricidad, que son fáciles de registrar, para luego ir completando poco a poco otras fuentes de emisión como combustibles y refrigerantes; si la empresa está entre las entidades designadas por la normativa, deberá de todos modos realizar el inventario completo según lo exigido. Si sus clientes le están solicitando datos de emisiones para su cadena de suministro, le invitamos a visitar Contáctenos para indicarnos el uso que dará a la información y el formato que necesita; nuestro equipo comercial le responderá en un día hábil y le ayudará a confirmar el contenido del informe de inventario de carbono que podemos ofrecerle.