O que é inventário de carbono? O Ministério do Ambiente usa, no seu "Guia de Inventário de Emissões de Gases com Efeito de Estufa", uma comparação muito adequada: o inventário é como um check-up de saúde. Primeiro recolhem-se dados de atividade ao longo de um ano, como consumo de eletricidade, combustível e óleo, para calcular as emissões diretas e indiretas de gases com efeito de estufa da organização e identificar os pontos críticos de emissão, para se saber por onde começar a reduzir o carbono. Para a indústria transformadora, isto já não é apenas uma questão do departamento ambiental: os questionários da cadeia de abastecimento dos clientes, os relatórios de sustentabilidade das empresas-mãe cotadas em bolsa e até a taxa de carbono colocam todos a mesma pergunta à fábrica: as suas emissões já foram calculadas?
Este artigo reúne a definição de inventário, os Âmbitos 1, 2 e 3, quem precisa de o fazer, como começar, e depois aborda como os medidores inteligentes podem servir de fonte de dados para o inventário. As definições e o calendário baseiam-se em informação pública do Ministério do Ambiente e da Agência das Alterações Climáticas; a parte relativa à Jia Huang Paper limita-se às informações já publicadas no site oficial. A legislação e os avisos são atualizados regularmente; as condições de aplicação reais devem seguir os últimos avisos publicados pelas autoridades competentes.
O que é contabilidade de carbono? Diferenças entre inventário organizacional e pegada de carbono do produto
De acordo com o "Guia de Inventário de Emissões de Gases com Efeito de Estufa" do Ministério do Ambiente, versão de 2024, o inventário abrange sete tipos de gases com efeito de estufa: dióxido de carbono, metano, óxido nitroso, hidrofluorocarbonetos, perfluorocarbonetos, hexafluoreto de enxofre e trifluoreto de azoto, todos convertidos e apresentados em equivalente de dióxido de carbono (CO2e) (ver Guia de Inventário de Emissões de Gases com Efeito de Estufa do Ministério do Ambiente). Segundo os regulamentos de gestão citados no guia, os limites do inventário das entidades sujeitas a controlo baseiam-se no âmbito registado na licença de registo da fábrica ou no registo comercial, devendo ser inventariadas todas as fontes de emissão dentro desses limites; os limites de inventários voluntários devem ser confirmados separadamente de acordo com o objetivo do inventário. Este tipo de inventário, feito com base numa única organização, é o que geralmente se designa por inventário de carbono organizacional.
O inventário de carbono organizacional responde à pergunta "quanto emitiu esta organização num ano", o que é diferente da pergunta a que responde a pegada de carbono do produto. De acordo com as "Diretrizes para a Promoção da Gestão da Pegada de Carbono dos Produtos" do Ministério do Ambiente (revistas em 9 de janeiro de 2025), a pegada de carbono do produto corresponde às emissões de gases com efeito de estufa geradas em cada fase do ciclo de vida do produto — incluindo obtenção de matérias-primas, fabrico, distribuição, utilização e tratamento de resíduos — convertidas em equivalente de dióxido de carbono, calculadas de acordo com a norma ISO 14067:2018 e as normas relevantes do Ministério do Ambiente (ver Diretrizes para a Promoção da Gestão da Pegada de Carbono dos Produtos do Ministério do Ambiente). Em termos simples: um olha para a fábrica, o outro olha para o produto.
| Aspecto de comparação | Inventário organizacional de carbono | Pegada de carbono do produto |
|---|---|---|
| Objeto de cálculo | Emissões anuais de uma organização ou fábrica | Emissões de um único produto, da matéria-prima ao descarte |
| Limites | Para empresas reguladas, com base no alcance registado no certificado de fábrica ou registo comercial; para inventários voluntários, definidos conforme o objetivo | Cada fase do ciclo de vida do produto: matérias-primas, fabrico, distribuição, uso, descarte |
| Referências comuns | ISO 14064-1, CNS 14064-1, GHG Protocol (normas referidas no guia) | ISO 14067:2018 |
| Questões respondidas | Quanto emite a fábrica no total, onde estão os pontos críticos e por onde começar a reduzir | Qual é a pegada de carbono deste produto |
| Cenários comuns | Registos regulatórios, divulgação de empresas cotadas, questionários de fornecedores | Divulgação de informações de pegada de carbono de um único produto |
Na prática, estes dois termos são frequentemente confundidos. Quando um cliente pergunta sobre a "pegada de carbono", pode estar a referir-se aos dados de emissões de toda a fábrica, ou a um produto específico; perguntar primeiro qual deles pretende pode poupar muitas trocas de informação. O restante deste artigo trata do inventário ao nível organizacional.
O que são Âmbitos 1, 2 e 3? Fontes de emissão de fábricas de fabrico
O inventário de gases com efeito de estufa divide as emissões em três âmbitos: o Âmbito 1 são as emissões diretas, o Âmbito 2 são as emissões indiretas associadas à energia, e o Âmbito 3 são outras emissões indiretas. Tomando como exemplo uma fábrica, os tipos de fontes de emissão listados no guia incluem combustão fixa (como caldeiras, fornos de aquecimento, geradores de emergência), emissões de processo, combustão móvel (como camiões, empilhadoras), emissões fugitivas (como refrigerantes) e eletricidade adquirida externamente (como ar condicionado e iluminação).
| Âmbito | Descrição | Fontes comuns em fábricas de fabrico (exemplos) |
|---|---|---|
| Âmbito 1 | Emissões diretas, provenientes de fontes de emissão detidas ou controladas pela organização | Caldeiras e fornos de aquecimento, geradores de emergência, camiões internos e empilhadores, fugas de refrigerante |
| Âmbito 2 | Emissões indiretas de energia, provenientes de energia adquirida externamente | Eletricidade adquirida: equipamentos de produção, ar condicionado, iluminação |
| Âmbito 3 | Outras emissões indiretas, ocorridas na cadeia de fornecimento a montante e a jusante | Matérias-primas adquiridas, transporte terceirizado, etc. |
A eletricidade adquirida externamente enquadra-se no Âmbito 2, e como a eletricidade pode ser verificada através de contadores e faturas, é um dos dados de atividade mais fáceis de obter com registos fiáveis. Por isso, ao fazer o primeiro inventário, organizar bem os dados de consumo elétrico é um ponto de partida razoável.
Quem precisa fazer contabilidade de carbono? Três motivações: regulatória, de empresas cotadas e cadeia de fornecimento
De acordo com o guia, as entidades que precisam de fazer o inventário dividem-se, em geral, em três categorias: as entidades designadas pelo Ministério do Ambiente, as empresas cotadas em bolsa que precisam de divulgar informação segundo o "Roteiro de Desenvolvimento Sustentável para Empresas Cotadas" da Comissão de Supervisão Financeira, e as empresas que fazem o inventário voluntariamente ou por exigência da cadeia de abastecimento. O guia também menciona que as empresas clientes exigem às suas cadeias de abastecimento informação sobre emissões, pelo que os fornecedores, para conseguirem encomendas, também têm necessidade de realizar o inventário.
| Motivação | Base | Âmbitos 1 e 2 | Âmbito 3 |
|---|---|---|---|
| Alvo anunciado pelo Ministério do Ambiente | Em 22 de fevereiro de 2024, foi publicado o aviso "Fontes de Emissão de Entidades Obrigadas a Inventariar, Registar e Verificar Emissões de Gases com Efeito de Estufa": para a indústria transformadora, o limiar é de 25 mil toneladas de CO2e por ano, somando as emissões diretas de combustíveis fósseis de toda a fábrica com as emissões indiretas do consumo de eletricidade; em 4 de março de 2025, foi publicado outro aviso que alarga os critérios de registo — as fábricas da indústria transformadora com consumo elétrico anual de 20 milhões de kWh, entre outras condições, terão de registar (sem necessidade de verificação) a partir de 2026. | Obrigatório | Não obrigatório |
| Empresas cotadas em bolsa | "Roteiro de Desenvolvimento Sustentável para Empresas Cotadas" da Comissão de Supervisão Financeira (publicado em 3 de março de 2022, podendo ser revisto posteriormente), com divulgação por fases. | Obrigatório | Conforme o objetivo |
| Voluntário ou exigido pela cadeia de fornecimento | Requisito de cliente, relatório ESG ou necessidade de gestão interna | Conforme o objetivo | Conforme o objetivo |
A taxa de carbono é uma questão à parte. De acordo com as informações da secção dedicada à taxa de carbono da Agência das Alterações Climáticas do Ministério do Ambiente, esta taxa é cobrada às empresas de eletricidade, fornecimento de gás e transformação com emissões anuais iguais ou superiores a 25 mil toneladas de CO2e; o valor é calculado multiplicando as emissões sujeitas a taxa pela tarifa aplicável. A tarifa entrou em vigor a 1 de janeiro de 2025, sendo 2025 um ano de declaração experimental, sem necessidade de pagamento; a partir de 2026, o pagamento será calculado com base nas emissões do ano anterior, com o primeiro prazo de pagamento a 31 de maio de 2026, e nos anos seguintes sempre até 31 de maio. Os três regulamentos complementares relevantes foram publicados em 29 de agosto de 2024 (ver secção da taxa de carbono da Agência das Alterações Climáticas do Ministério do Ambiente).
Se uma entidade se enquadra ou não nestes critérios depende das suas próprias emissões e dos avisos mais recentes das autoridades competentes. Este artigo apenas resume o panorama geral do sistema, sem fazer qualquer julgamento sobre a aplicabilidade a uma empresa específica.
Como começar a contabilidade de carbono? Seis passos e metodologia de cálculo para eletricidade
O guia divide o processo de inventário em seis etapas: definição de limites, identificação de fontes de emissão, cálculo de emissões, gestão da qualidade dos dados, conservação dos dados do inventário, e elaboração do inventário de emissões e relatório de inventário; as entidades designadas pelo aviso oficial devem ainda proceder ao registo após a conclusão, e as que atingem o limiar de verificação precisam também de verificação. Pela natureza das etapas, para uma fábrica que faz isto pela primeira vez, o trabalho tende a concentrar-se na identificação das fontes de emissão e na recolha de dados, pois é necessário identificar um a um os diferentes equipamentos, veículos, refrigerantes e consumo elétrico, e depois encontrar registos fiáveis para cada um.
O método básico de cálculo das emissões é: dados de atividade multiplicados pelo fator de emissão, e, quando envolve diferentes gases com efeito de estufa, também multiplicado pelo potencial de aquecimento global (GWP). No caso da eletricidade adquirida externamente, os dados de atividade são os registos do contador ou do consumo indicado na fatura de eletricidade, e o fator de emissão é o coeficiente de emissão de carbono da eletricidade publicado pelo Ministério dos Assuntos Económicos (kg CO2e/kWh; a partir de 2025, existe também um coeficiente de emissão de carbono específico por setor para o inventário empresarial); multiplicando os dois obtém-se a emissão correspondente a este item. O guia recomenda, para itens como combustíveis, que quando existem simultaneamente dados medidos e não medidos, se dê preferência aos dados medidos por instrumentos calibrados.
No primeiro inventário, o trabalho mais prático é associar cada categoria de fonte de emissão aos dados de atividade disponíveis. A tabela abaixo apresenta um comparativo entre fontes de emissão comuns e as respetivas fontes de registo; as fontes de registo indicadas são exemplos de práticas habituais, podendo variar consoante a situação real de cada fábrica.
| Fonte de emissão | Dados de atividade a recolher | Fontes de registo comuns |
|---|---|---|
| Combustão fixa (caldeiras, fornos de aquecimento, geradores de emergência) | Consumo de combustível de cada equipamento | Faturas de aquisição de combustível, registos de entrada de mercadorias |
| Combustão móvel (camiões, empilhadores) | Consumo de combustível de veículos e máquinas | Registos de abastecimento, faturas de cartão de combustível |
| Fugas (refrigerante) | Quantidade de refrigerante preenchida ou complementada no equipamento | Registos de manutenção e inspeção do equipamento |
| Eletricidade adquirida (equipamentos, ar condicionado, iluminação) | Consumo elétrico em quilowatt-hora | Registos de contador elétrico, faturas de eletricidade |
Quanto ao calendário, de acordo com o guia de 2024, as entidades designadas devem registar as emissões do ano anterior até 30 de abril de cada ano, e as que necessitam de verificação devem carregar os resultados da verificação até 31 de outubro. Estas datas podem ser ajustadas com revisões legislativas; este artigo serve apenas como referência para compreender o processo, pelo que, antes de submeter qualquer declaração, deve confirmar-se com os avisos mais recentes do Ministério do Ambiente.
Como os medidores inteligentes ajudam na inventariação de carbono
A Jia Huang Paper introduziu a utilização de medidores inteligentes no inventário de carbono desde 2019. De acordo com o site oficial, a empresa recolhe dados de consumo energético através de medidores inteligentes para realizar o inventário de carbono, podendo fornecer um relatório de inventário de carbono; para confirmar o âmbito exato do conteúdo disponível, contacte a nossa equipa comercial. Para mais detalhes sobre este processo de transformação, consulte Transformação para o Fabrico Inteligente.
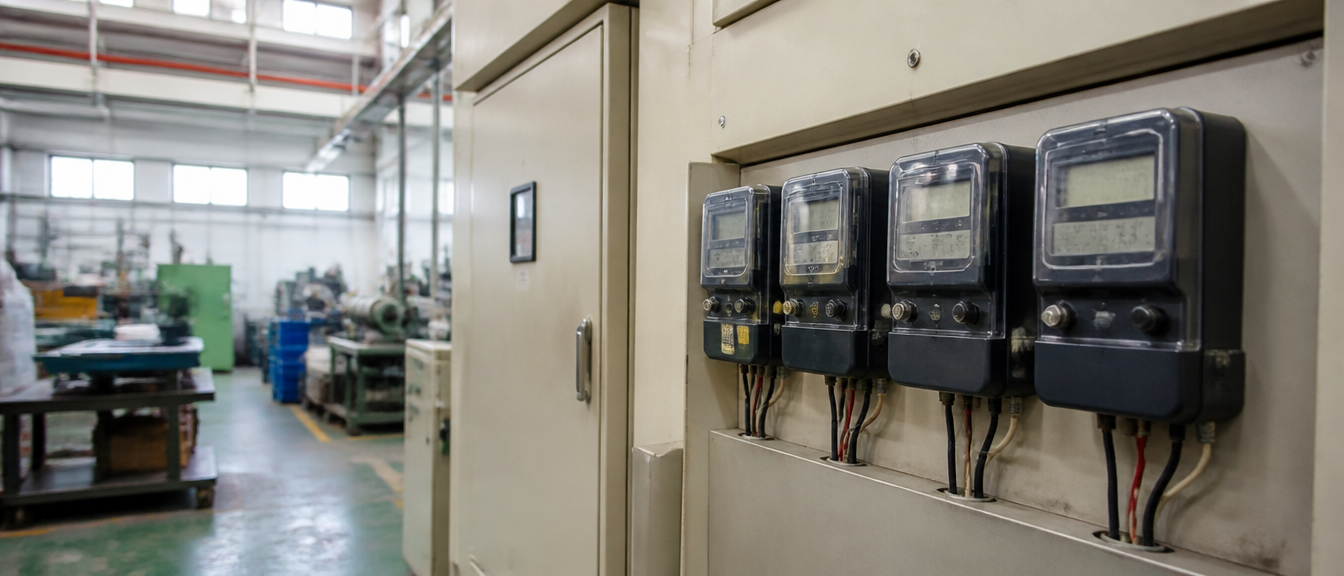
Porque é que o contador elétrico é um bom ponto de partida para o inventário? Do ponto de vista metodológico, há duas razões. A eletricidade é um dado de atividade comum nas fábricas e fácil de registar, podendo as leituras do contador ser confrontadas com as faturas de eletricidade; além disso, o guia indica os registos do contador (faturas de eletricidade) como fonte dos dados de atividade para a eletricidade adquirida externamente. Registar continuamente os dados de consumo energético evita ter de procurar registos dispersos no momento do inventário anual.
Importa referir que o contador apenas abrange a componente elétrica; outras fontes de emissão, como combustão fixa, combustão móvel e fugas de refrigerante, normalmente precisam de ser complementadas com outros registos. O acima descrito são princípios gerais do método de inventário; para o conteúdo exato do relatório de inventário de carbono que a Jia Huang pode fornecer, contacte diretamente a nossa equipa comercial.
Como os compradores solicitam dados de inventariação de carbono aos fornecedores
Se é responsável de compras ou de sustentabilidade e pretende solicitar dados de inventário de carbono a um fornecedor, recomenda-se esclarecer logo vários pontos: a norma em que o inventário se baseia, como a ISO 14064-1:2018, a CNS 14064-1:2021 ou o GHG Protocol mencionados no guia; os limites organizacionais do inventário; o ano e os âmbitos abrangidos; qual o ano de referência do coeficiente de emissão elétrica utilizado; e se houve verificação por terceiros. Estas questões não visam dificultar a vida ao fornecedor, mas sim permitir comparar os dados de diferentes fornecedores numa base comum.
No caso da Jia Huang, atualmente pode-se informar que a empresa recolhe dados de consumo energético através de medidores inteligentes para realizar o inventário de carbono, podendo fornecer um relatório de inventário de carbono. Ao pedir um orçamento, indique a finalidade dos dados que necessita — por exemplo, responder a um questionário da cadeia de abastecimento de um cliente, complementar um relatório ESG, ou avaliação interna — para que a equipa comercial possa confirmar o conteúdo disponível. Se o que procura é a pegada de carbono de um produto específico, trata-se de um método de cálculo diferente, que não está abrangido neste artigo sobre inventário organizacional, nem nas informações atualmente públicas da Jia Huang. Para outras práticas da Jia Huang em matérias-primas, processos e economia circular, consulte Sustentabilidade e Economia Circular.
Perguntas frequentes sobre inventariação de carbono
O que significa inventariação de carbono?
O inventário de carbono é o processo de recolha dos dados de atividade de uma organização ao longo de um ano, de cálculo das emissões diretas e indiretas de gases com efeito de estufa, e de identificação dos pontos críticos de emissão. O guia de inventário do Ministério do Ambiente descreve-o como semelhante a um check-up de saúde, com o objetivo de compreender bem a situação atual antes de planear a redução.
A inventariação de carbono organizacional é a mesma coisa que pegada de carbono do produto?
Não são a mesma coisa. O inventário de carbono organizacional tem como unidade a fábrica ou a empresa, calculando as emissões num ano; já a pegada de carbono do produto tem como objeto um único produto, calculando as emissões do ciclo de vida, desde a obtenção de matérias-primas até ao tratamento de resíduos, seguindo normas diferentes. Quando um cliente faz essa pergunta, convém primeiro confirmar qual dos dois está a pedir.
As pequenas e médias empresas manufatureiras são obrigadas a fazer inventariação de carbono?
Não necessariamente. Do ponto de vista legal, depende de a entidade se enquadrar nas designações do Ministério do Ambiente: para a indústria transformadora, as fábricas cuja soma das emissões diretas de combustíveis fósseis e das emissões indiretas do consumo elétrico atinja 25 mil toneladas de CO2e por ano devem fazer o inventário, registar e verificar; a partir de 2026, as fábricas com consumo elétrico anual de 20 milhões de kWh, entre outras condições, também devem registar as emissões do ano anterior até 30 de abril de cada ano (sem necessidade de verificação). Também é preciso verificar se se trata de uma empresa cotada em bolsa; os restantes casos resultam sobretudo de exigências dos clientes ou de decisão voluntária. As condições de aplicação reais devem seguir os avisos mais recentes das autoridades competentes.
Inventariação de carbono e taxa de carbono são a mesma coisa?
Não. O inventário de carbono é o processo de cálculo das emissões; a taxa de carbono é a cobrança aplicada às empresas de eletricidade, fornecimento de gás e transformação com emissões anuais iguais ou superiores a 25 mil toneladas de CO2e, calculada multiplicando as emissões sujeitas a taxa pela tarifa aplicável. É preciso calcular primeiro as emissões com rigor, antes de se poder falar no cálculo da taxa subsequente.
A Chia Huang pode fornecer relatórios de inventariação de carbono?
Sim. A Jia Huang recolhe dados de consumo energético através de medidores inteligentes para realizar o inventário de carbono, podendo fornecer um relatório de inventário de carbono; para confirmar o âmbito exato do conteúdo disponível, contacte a nossa equipa comercial. Se necessário, pode aceder a Contacte-nos para explicar a finalidade dos dados.
Conclusão: primeiro esclareça os dados de eletricidade, depois passe para o próximo passo da inventariação de carbono
Voltando à pergunta inicial: o inventário de carbono é, essencialmente, um check-up de saúde das emissões de uma fábrica. Primeiro é preciso identificar claramente os pontos críticos de emissão, para depois se poder falar em redução, e ter dados para responder a clientes, à legislação e à taxa de carbono. Para uma fábrica que faz isto pela primeira vez, pode começar por organizar os limites e os dados mais fáceis de obter, como o consumo elétrico, e depois ir completando gradualmente outras fontes de emissão, como combustíveis e refrigerantes; se a fábrica for uma entidade designada por lei, deve ainda assim realizar o inventário completo conforme exigido. Se o seu cliente está a pedir dados de emissões à cadeia de abastecimento, contacte-nos através de Contacte-nos, explicando a finalidade e o formato necessário dos dados; a nossa equipa comercial responderá no prazo de um dia útil e ajudará a confirmar o conteúdo do relatório de inventário de carbono que pode ser fornecido.