Qu'est-ce que l'inventaire carbone ? Le ministère de l'Environnement utilise, dans ses « Lignes directrices pour l'inventaire des émissions de gaz à effet de serre », une comparaison très parlante : l'inventaire s'apparente à un bilan de santé. On commence par collecter les données d'activité d'une année (électricité, carburant, combustibles), on calcule les émissions directes et indirectes de gaz à effet de serre de l'organisation, puis on identifie les points chauds d'émission, afin de savoir par où commencer la réduction carbone. Pour l'industrie manufacturière, ce n'est plus seulement l'affaire du service environnement : les questionnaires de chaîne d'approvisionnement des clients, les rapports de durabilité des sociétés cotées en bourse, et même la taxe carbone, posent tous la même question à l'usine : vos émissions ont-elles été calculées ?
Cet article présente la définition de l'inventaire, les périmètres 1, 2 et 3, qui doit le faire, comment commencer, puis explique comment les compteurs intelligents peuvent servir de source de données pour l'inventaire. Les définitions et calendriers proviennent des informations publiques du ministère de l'Environnement et de l'Administration du changement climatique ; pour Chia Huang Paper, les informations se limitent à ce qui est déjà publié sur le site officiel. La réglementation et les annonces évoluant, veuillez vous référer aux dernières publications des autorités compétentes pour les conditions d'application réelles.
Qu'est-ce que l'inventaire carbone ? Différences entre l'inventaire organisationnel et l'empreinte carbone produit
Selon les « Lignes directrices pour l'inventaire des émissions de gaz à effet de serre » du ministère de l'Environnement (version 2024), l'inventaire couvre sept gaz à effet de serre : dioxyde de carbone, méthane, protoxyde d'azote, hydrofluorocarbures, perfluorocarbures, hexafluorure de soufre et trifluorure d'azote, exprimés de manière uniforme en équivalent CO2 (CO2e) (voir Lignes directrices pour l'inventaire des émissions de gaz à effet de serre du ministère de l'Environnement). Selon les règlements de gestion cités dans les lignes directrices, le périmètre d'inventaire des établissements réglementés repose sur la portée indiquée dans le certificat d'enregistrement de l'usine ou l'immatriculation commerciale ; toutes les sources d'émission à l'intérieur de ce périmètre doivent être recensées. Le périmètre d'un inventaire volontaire doit quant à lui être déterminé selon l'objectif de l'inventaire. Ce type d'inventaire centré sur une seule organisation est ce qu'on appelle communément l'inventaire carbone organisationnel.
L'inventaire carbone organisationnel répond à la question « combien cette organisation a-t-elle émis en un an », ce qui diffère de la question posée par l'empreinte carbone d'un produit. Selon les « Points essentiels pour la promotion de la gestion de l'empreinte carbone des produits » du ministère de l'Environnement (modifiés le 9 janvier 2025), l'empreinte carbone d'un produit correspond aux émissions de gaz à effet de serre générées à chaque étape du cycle de vie du produit — acquisition des matières premières, fabrication, distribution, utilisation jusqu'au traitement des déchets — converties en équivalent CO2, calculées selon la norme ISO 14067:2018 et les règlements connexes du ministère de l'Environnement (voir Points essentiels pour la promotion de la gestion de l'empreinte carbone des produits du ministère de l'Environnement). En résumé : l'un concerne l'usine, l'autre le produit.
| Critères de comparaison | Inventaire carbone organisationnel | Empreinte carbone produit |
|---|---|---|
| Objet du calcul | Émissions d'une organisation ou usine sur un an | Émissions d'un produit unique de la matière première à l'élimination |
| Limites | Pour les entreprises réglementées, basé sur l'étendue du certificat d'usine ou de l'enregistrement commercial ; pour les inventaires volontaires, confirmé selon l'objectif | Chaque étape du cycle de vie du produit : matières premières, fabrication, distribution, utilisation, élimination |
| Références courantes | ISO 14064-1, CNS 14064-1, GHG Protocol (normes mentionnées dans les lignes directrices) | ISO 14067:2018 |
| Questions posées | Combien l'usine émet-elle au total, où sont les points critiques, par où commencer la réduction | Quelles sont les émissions carbone de ce produit |
| Scénarios courants | Déclaration réglementaire, divulgation par les sociétés cotées, questionnaires de chaîne d'approvisionnement | Divulgation des informations d'empreinte carbone pour un produit unique |
Dans la pratique, ces deux termes sont souvent confondus. Lorsqu'un client demande une « empreinte carbone », il peut s'agir des données d'émission de toute l'usine, ou bien d'un produit spécifique ; clarifier dès le départ ce que l'interlocuteur recherche permet d'éviter bien des allers-retours. La suite de cet article porte uniquement sur l'inventaire au niveau organisationnel.
Que sont les scopes 1, 2 et 3 ? Sources d'émissions des usines de fabrication
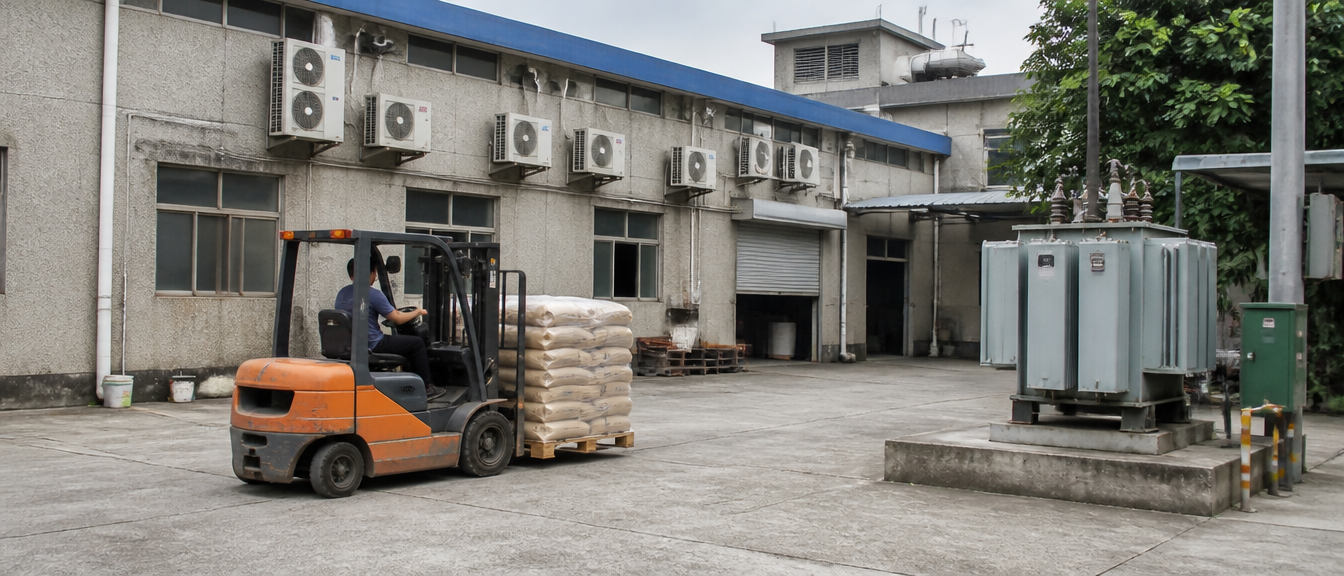
L'inventaire des gaz à effet de serre répartit les émissions en trois périmètres : le périmètre 1 correspond aux émissions directes, le périmètre 2 aux émissions indirectes liées à l'énergie, et le périmètre 3 aux autres émissions indirectes. Pour une usine de fabrication, les lignes directrices répertorient les types de sources d'émission suivants : combustion fixe (chaudières, fours, générateurs de secours, par exemple), émissions de procédé, combustion mobile (camions, chariots élévateurs, par exemple), émissions fugitives (réfrigérants, par exemple) et électricité achetée (climatisation, éclairage, par exemple).
| Scope | Description | Sources courantes dans les usines de fabrication (exemples) |
|---|---|---|
| Scope 1 | Émissions directes, provenant de sources d'émission possédées ou contrôlées par l'entreprise | Chaudières et fours de chauffage, générateurs d'urgence, camions et chariots élévateurs internes, fuites de réfrigérant |
| Scope 2 | Émissions indirectes énergétiques, provenant de l'énergie achetée | Électricité achetée : équipements de production, climatisation, éclairage |
| Scope 3 | Autres émissions indirectes, survenant dans la chaîne d'approvisionnement amont et aval | Matières premières achetées, transport externalisé, etc. |
L'électricité achetée relève du périmètre 2, et l'électricité dispose de compteurs et de factures permettant un recoupement, ce qui en fait l'une des données d'activité les plus faciles à documenter. C'est donc un point de départ raisonnable, lors du premier inventaire, de commencer par bien clarifier la consommation électrique.
Qui doit faire un inventaire carbone ? Trois motivations : réglementation, sociétés cotées et chaîne d'approvisionnement
Selon les lignes directrices, les entités devant réaliser un inventaire se répartissent globalement en trois catégories : les entités désignées par le ministère de l'Environnement, les sociétés cotées en bourse devant effectuer une divulgation conformément à la « Feuille de route pour le développement durable des sociétés cotées » de la Commission de surveillance financière, et les entreprises réalisant un inventaire volontairement ou à la demande de leur chaîne d'approvisionnement. Les lignes directrices mentionnent également que les entreprises clientes exigent souvent des informations sur les émissions de leur chaîne d'approvisionnement, ce qui crée un besoin d'inventaire chez les fournisseurs souhaitant décrocher des commandes.
| Motivation | Référence | Scopes 1 et 2 | Scope 3 |
|---|---|---|---|
| Entités désignées par le Ministère de l'Environnement | Le 22 février 2024, les « sources d'émission des entités devant réaliser l'inventaire, l'enregistrement et la vérification des émissions de gaz à effet de serre » ont été publiées : pour l'industrie manufacturière, le seuil est fixé à 25 000 tonnes de CO2e par an, en cumulant les émissions directes des combustibles fossiles de l'ensemble de l'usine et les émissions indirectes liées à l'électricité consommée. Le 4 mars 2025, une autre annonce a étendu les entités concernées par l'enregistrement : les usines dont l'achat annuel d'électricité atteint 20 millions de kWh, entre autres conditions, devront s'enregistrer (sans vérification requise) à partir de 2026. | Inventaire obligatoire | Non obligatoire |
| Sociétés cotées en bourse | « Feuille de route pour le développement durable des sociétés cotées » de la Commission de surveillance financière (publiée le 3 mars 2022, susceptible d'être révisée ultérieurement), avec divulgation échelonnée | Inventaire obligatoire | Selon l'objectif |
| Volontaire ou exigé par la chaîne d'approvisionnement | Demande du client, rapport ESG ou besoin de gestion interne | Selon l'objectif | Selon l'objectif |
La taxe carbone constitue un autre dispositif. Selon les informations de l'espace dédié à la taxe carbone de l'Administration du changement climatique du ministère de l'Environnement, la taxe carbone s'applique aux entreprises d'électricité, de fourniture de gaz et de fabrication dont les émissions annuelles atteignent 25 000 tonnes de CO2e ou plus ; le montant se calcule en multipliant les émissions taxables par le taux de taxation. Le taux entre en vigueur le 1er janvier 2025 ; l'année 2025 sert de déclaration test sans paiement requis, et à partir de 2026, le paiement se fera sur la base des émissions de l'année précédente, avec une première échéance fixée au 31 mai 2026, puis chaque année avant le 31 mai. Les trois règlements d'application associés ont été publiés le 29 août 2024 (voir espace dédié à la taxe carbone de l'Administration du changement climatique du ministère de l'Environnement).
Le fait de relever ou non de ces catégories dépend des émissions propres à chaque entité et des dernières publications des autorités compétentes. Cet article se contente de présenter les grandes lignes du système, sans se prononcer sur l'applicabilité à un fournisseur en particulier.
Comment commencer un inventaire carbone ? Six étapes et calcul de l'électricité
Les lignes directrices décomposent le processus d'inventaire en six étapes : définition du périmètre, identification des sources d'émission, calcul des émissions, gestion de la qualité des données, conservation des données d'inventaire, et rédaction de l'inventaire des émissions et du rapport d'inventaire. Les entités désignées doivent ensuite procéder à l'enregistrement, et celles atteignant le seuil de vérification doivent en plus faire l'objet d'une vérification. Pour une usine qui débute, la charge de travail se concentre probablement sur l'identification des sources d'émission et la collecte des données, car il faut recenser un à un les équipements, véhicules, réfrigérants et consommations électriques, puis trouver pour chacun des enregistrements fiables.
Le calcul de base des émissions consiste à multiplier les données d'activité par le facteur d'émission, en y ajoutant le potentiel de réchauffement global (PRG) lorsque plusieurs gaz à effet de serre sont concernés. Pour l'électricité achetée par exemple, les données d'activité correspondent à la consommation électrique relevée sur le compteur ou la facture, et le facteur d'émission est le coefficient d'émission carbone de l'électricité publié par le ministère des Affaires économiques (kg CO2e/kWh ; à partir de 2025, un coefficient spécifique par secteur est également disponible pour l'inventaire des entreprises). Le produit de ces deux valeurs donne l'émission correspondant à ce poste. Pour les combustibles notamment, les lignes directrices recommandent, lorsque des données mesurées et non mesurées coexistent, de privilégier les données issues d'instruments calibrés.
Lors du premier inventaire, le travail le plus concret consiste à associer chaque catégorie de source d'émission aux données d'activité disponibles. Le tableau ci-dessous présente les correspondances courantes entre sources d'émission et sources d'enregistrement ; ces dernières ne sont que des exemples de pratiques courantes, la situation réelle variant selon chaque usine.
| Source d'émission | Données d'activité à collecter | Sources d'enregistrement courantes |
|---|---|---|
| Combustion fixe (chaudières, fours de chauffage, générateurs d'urgence) | Consommation de carburant de chaque équipement | Bons de ravitaillement, registres de réception |
| Combustion mobile (camions, chariots élévateurs) | Consommation de carburant des véhicules et équipements | Enregistrements de ravitaillement, factures de carte carburant |
| Fuites (réfrigérant) | Quantité de réfrigérant remplissage ou recharge de l'équipement | Registres de maintenance et d'entretien de l'équipement |
| Électricité achetée (équipements, climatisation, éclairage) | Consommation électrique en kWh | Relevés de compteur, factures d'électricité |
Concernant le calendrier, selon la version 2024 des lignes directrices, les entités désignées doivent enregistrer les émissions de l'année précédente avant le 30 avril de chaque année, et celles soumises à vérification doivent téléverser les résultats de vérification avant le 31 octobre. Ces dates sont susceptibles d'évoluer avec les révisions réglementaires ; cet article ne sert qu'à titre indicatif pour comprendre le processus. Veuillez vous référer aux dernières publications du ministère de l'Environnement avant toute déclaration réelle.
Comment les compteurs intelligents aident au bilan carbone
Chia Huang Paper a mis en place l'inventaire carbone par compteurs intelligents depuis 2019. Selon les informations publiées sur le site officiel, la collecte des données de consommation énergétique via les compteurs intelligents permet de réaliser l'inventaire carbone et de fournir un rapport d'inventaire carbone ; pour connaître la portée exacte des contenus disponibles, veuillez vous adresser à notre équipe commerciale. Pour un contexte plus complet de cette transformation, consultez Transformation vers la fabrication intelligente.
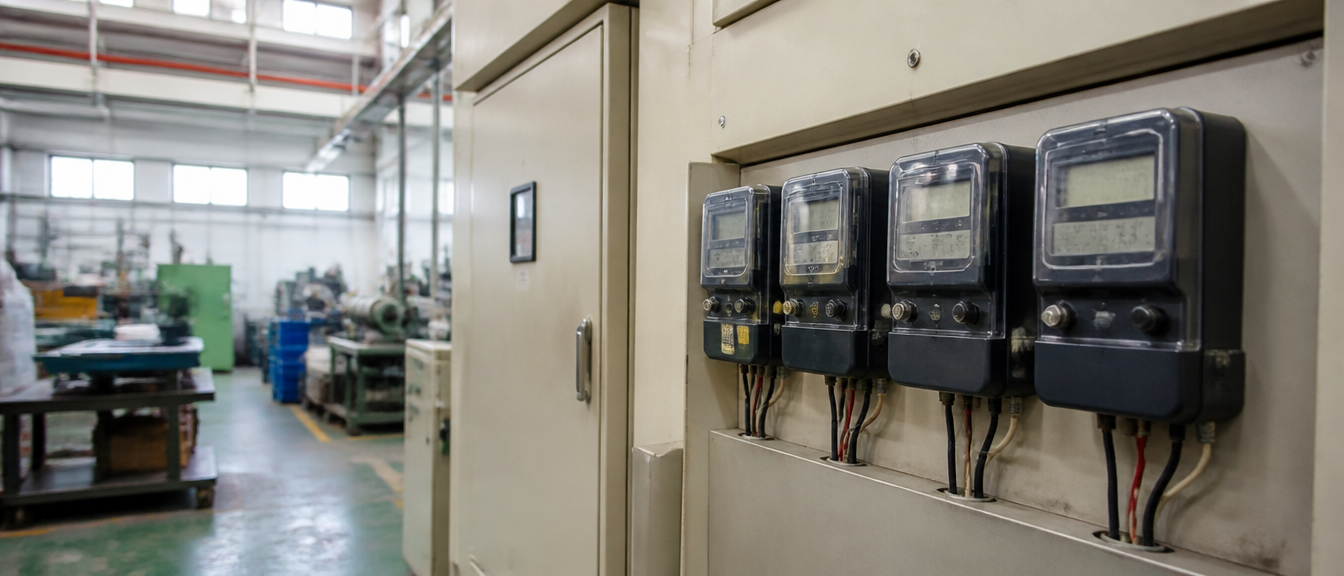
Pourquoi les compteurs électriques constituent-ils un bon point de départ pour l'inventaire ? D'un point de vue méthodologique, deux raisons l'expliquent. L'électricité est une donnée d'activité courante en usine et facile à documenter ; les relevés des compteurs peuvent être recoupés avec les factures d'électricité. Par ailleurs, les lignes directrices indiquent que les relevés de compteurs (ou les factures d'électricité) constituent la source des données d'activité pour l'électricité achetée. En enregistrant en continu les données de consommation énergétique, on évite d'avoir à rechercher des données éparses lors de l'inventaire annuel.
Il convient de rappeler que les compteurs électriques ne couvrent que le poste électricité ; les sources d'émission telles que la combustion fixe, la combustion mobile ou les fuites de réfrigérants doivent généralement être complétées par d'autres relevés. Ce qui précède relève des principes généraux de méthodologie d'inventaire ; pour connaître le contenu exact du rapport d'inventaire carbone que Chia Huang peut fournir, veuillez vous adresser directement à notre équipe commerciale.
Comment les acheteurs demandent les données de bilan carbone aux fournisseurs
Si vous êtes acheteur ou responsable durabilité et que vous demandez des données d'inventaire carbone à un fournisseur, il est recommandé de clarifier plusieurs points en une seule fois : la norme sur laquelle repose l'inventaire (par exemple ISO 14064-1:2018, CNS 14064-1:2021 ou GHG Protocol, mentionnées dans les lignes directrices) ; le périmètre organisationnel de l'inventaire ; l'année et les périmètres couverts ; l'année de référence du coefficient d'émission électrique utilisé ; et l'existence ou non d'une vérification par un tiers. Ces questions ne visent pas à mettre le fournisseur en difficulté, mais à permettre de comparer les données de différents fournisseurs sur une base commune.
Pour Chia Huang, ce qui peut actuellement être communiqué est que la collecte des données de consommation énergétique via les compteurs intelligents permet de réaliser l'inventaire carbone et de fournir un rapport d'inventaire carbone. Lors de votre demande de devis, merci de préciser l'usage prévu des données (réponse à un questionnaire de chaîne d'approvisionnement d'un client, complément d'un rapport ESG, ou évaluation interne, par exemple), afin que notre équipe commerciale puisse vous confirmer le contenu disponible. Si vous recherchez l'empreinte carbone d'un produit spécifique, il s'agit d'une méthode de calcul différente, qui ne relève ni de l'inventaire organisationnel abordé dans cet article, ni des informations actuellement publiées par Chia Huang. Pour découvrir les autres démarches de Chia Huang en matière de matières premières, de procédés et d'économie circulaire, consultez Durabilité et économie circulaire.
Questions fréquemment posées sur le bilan carbone
Qu'est-ce que le bilan carbone ?
L'inventaire carbone consiste à collecter les données d'activité d'une organisation sur une année, à calculer ses émissions directes et indirectes de gaz à effet de serre, et à identifier les points chauds d'émission. Les lignes directrices d'inventaire du ministère de l'Environnement le comparent à un bilan de santé, dont l'objectif est d'abord de dresser un état des lieux clair, avant de planifier la réduction des émissions.
Le bilan carbone organisationnel est-il identique à l'empreinte carbone produit ?
Non, ce n'est pas la même chose. L'inventaire carbone organisationnel calcule les émissions annuelles à l'échelle d'une usine ou d'une entité, tandis que l'empreinte carbone d'un produit calcule les émissions du cycle de vie d'un produit unique, de l'acquisition des matières premières jusqu'au traitement des déchets, selon des normes différentes. Lorsqu'un client vous contacte, commencez par clarifier lequel des deux il recherche.
Les petites et moyennes entreprises manufacturières doivent-elles obligatoirement faire un bilan carbone ?
Pas nécessairement. Sur le plan réglementaire, cela dépend de l'appartenance ou non aux entités désignées par le ministère de l'Environnement : pour l'industrie manufacturière, un cumul annuel de 25 000 tonnes de CO2e (émissions directes des combustibles fossiles de toute l'usine plus émissions indirectes liées à l'électricité consommée) impose l'inventaire, l'enregistrement et la vérification ; à partir de 2026, les usines dont l'achat annuel d'électricité atteint 20 millions de kWh, entre autres conditions, doivent également enregistrer leurs émissions de l'année précédente avant le 30 avril de chaque année (sans vérification requise). Il faut également vérifier s'il s'agit d'une société cotée en bourse ; les autres cas relèvent généralement d'une demande client ou d'une démarche volontaire. Veuillez vous référer aux dernières publications des autorités compétentes pour les conditions d'application réelles.
Le bilan carbone et la taxe carbone sont-ils la même chose ?
Non. L'inventaire carbone consiste à calculer les émissions ; la taxe carbone, elle, s'applique aux entreprises d'électricité, de fourniture de gaz et de fabrication dont les émissions annuelles atteignent 25 000 tonnes de CO2e ou plus, calculée en multipliant les émissions taxables par le taux de taxation. Il faut d'abord calculer clairement les émissions avant de pouvoir aborder le calcul de la taxe qui en découle.
Chia Huang peut-il fournir un rapport de bilan carbone ?
Oui. Chia Huang collecte les données de consommation énergétique via des compteurs intelligents pour réaliser l'inventaire carbone, et peut fournir un rapport d'inventaire carbone ; pour connaître la portée exacte des contenus disponibles, veuillez vous adresser à notre équipe commerciale. Si besoin, rendez-vous sur la page Contactez-nous pour préciser l'usage prévu des données.
Conclusion : maîtrisez d'abord vos données électriques, puis envisagez la prochaine étape du bilan carbone
Pour revenir à la question initiale, l'inventaire carbone consiste à réaliser un bilan de santé des émissions d'une usine : il faut d'abord identifier clairement ses points chauds d'émission avant de pouvoir envisager une réduction, et disposer de données pour répondre aux exigences des clients, de la réglementation et de la taxe carbone. Pour une usine qui débute, il est possible de commencer par clarifier le périmètre et les données facilement documentables comme l'électricité, puis de compléter progressivement les autres sources d'émission telles que les combustibles et les réfrigérants ; les entités désignées par la réglementation doivent néanmoins réaliser un inventaire complet conformément aux exigences. Si vos clients vous demandent actuellement des données d'émission au titre de leur chaîne d'approvisionnement, n'hésitez pas à nous contacter via Contactez-nous pour préciser l'usage et le format souhaités ; notre équipe commerciale vous répondra sous un jour ouvré et vous aidera à confirmer le contenu du rapport d'inventaire carbone disponible.