Cos'è l'inventario del carbonio? Il Ministero dell'Ambiente, nelle sue Linee Guida per l'Inventario delle Emissioni di Gas Serra, usa un paragone molto calzante: l'inventario è come un check-up medico. Prima si raccolgono i dati di attività di un anno, come consumo di elettricità, carburante e combustibili, poi si calcolano le emissioni dirette e indirette di gas serra dell'organizzazione, individuando i punti caldi di emissione, per sapere da dove iniziare a ridurre il carbonio. Per il settore manifatturiero, questo non riguarda più solo il dipartimento ambientale: i questionari sulla supply chain dei clienti, i report di sostenibilità delle capogruppo quotate, persino la tassa sul carbonio, tutti tornano a chiedere alla fabbrica la stessa cosa: avete calcolato le vostre emissioni?
Questo articolo riassume la definizione di inventario, gli ambiti 1-2-3, chi deve farlo, come iniziare, e poi parla di come i contatori elettrici intelligenti possano diventare una fonte di dati per l'inventario. Definizioni e tempistiche sono tratte da dati pubblici del Ministero dell'Ambiente e dell'Agenzia per il Cambiamento Climatico; la parte relativa a Chia Huang Paper si limita a quanto già pubblicato sul sito ufficiale. Le normative e gli annunci vengono aggiornati: per le condizioni di applicabilità effettive, fare riferimento agli ultimi annunci dell'autorità competente.
Che cos'è l'inventario di carbonio? Differenza tra inventario organizzativo e impronta di carbonio dei prodotti
Secondo le Linee Guida per l'Inventario delle Emissioni di Gas Serra del Ministero dell'Ambiente, versione 2024, l'inventario copre sette tipi di gas serra: anidride carbonica, metano, protossido di azoto, idrofluorocarburi, perfluorocarburi, esafluoruro di zolfo e trifluoruro di azoto, uniformemente convertiti ed espressi in equivalente di anidride carbonica (CO2e) (vedi Linee Guida per l'Inventario delle Emissioni di Gas Serra del Ministero dell'Ambiente). Secondo le norme di gestione citate nelle linee guida, per le imprese soggette a controllo i confini dell'inventario si basano sull'ambito indicato nel certificato di registrazione dello stabilimento o nella registrazione commerciale/industriale, e tutte le fonti di emissione all'interno di tale confine devono essere censite; per l'inventario volontario, i confini devono essere confermati separatamente in base allo scopo dell'inventario. Questo tipo di inventario basato su una singola organizzazione è ciò che generalmente viene chiamato inventario del carbonio organizzativo.
L'inventario del carbonio organizzativo risponde alla domanda "quante emissioni ha prodotto questa organizzazione in un anno", diversa dalla domanda a cui risponde l'impronta di carbonio del prodotto. Secondo le Linee Guida per la Gestione dell'Impronta di Carbonio dei Prodotti del Ministero dell'Ambiente (modificate il 9 gennaio 2025), l'impronta di carbonio del prodotto rappresenta le emissioni di gas serra generate dal prodotto durante le varie fasi del ciclo di vita, incluse l'approvvigionamento delle materie prime, la produzione, la distribuzione, l'uso e lo smaltimento, convertite in equivalente di anidride carbonica, calcolate secondo ISO 14067:2018 e le relative normative del Ministero dell'Ambiente (vedi Linee Guida per la Gestione dell'Impronta di Carbonio dei Prodotti del Ministero dell'Ambiente). In parole semplici: uno guarda la fabbrica, l'altro guarda il prodotto.
| Aspetti di confronto | Inventario organizzativo | Impronta di carbonio dei prodotti |
|---|---|---|
| Oggetto del calcolo | Emissioni di un'organizzazione o fabbrica in un anno | Emissioni di un singolo prodotto dalla materia prima allo smaltimento |
| Confini | Per i soggetti gestiti, basarsi sull'intervallo registrato nel certificato di fabbrica o nella registrazione commerciale; per indagini volontarie, confermare in base agli obiettivi | Ogni fase del ciclo di vita del prodotto: materia prima, produzione, distribuzione, uso, smaltimento |
| Riferimenti comuni | ISO 14064-1, CNS 14064-1, GHG Protocol (standard citati nelle linee guida) | ISO 14067:2018 |
| Domanda a cui rispondere | Quanto emette la fabbrica nel complesso, dove sono i punti critici, da dove iniziare la riduzione | Quale è l'impronta di carbonio di questo prodotto |
| Situazioni comuni | Registrazione normativa, divulgazione per società quotate, questionari della catena di approvvigionamento | Divulgazione di informazioni sulle emissioni di carbonio per singoli prodotti |
In pratica questi due termini vengono spesso confusi. Quando un cliente chiede informazioni sull'"impronta di carbonio", può riferirsi ai dati di emissione dell'intera fabbrica oppure a un prodotto specifico; chiarire subito di cosa ha bisogno può far risparmiare molti scambi. Il resto di questo articolo tratta dell'inventario a livello organizzativo.
Quali sono gli ambiti uno, due e tre? Fonti di emissione delle fabbriche di produzione
L'inventario dei gas serra suddivide le emissioni in tre ambiti: l'Ambito 1 sono le emissioni dirette, l'Ambito 2 le emissioni indirette da energia, l'Ambito 3 le altre emissioni indirette. Prendendo come esempio uno stabilimento manifatturiero, i tipi di fonti di emissione elencati nelle linee guida includono combustione fissa (come caldaie, forni, generatori di emergenza), emissioni di processo, combustione mobile (come camion, carrelli elevatori), emissioni fuggitive (come i refrigeranti), ed elettricità acquistata (come aria condizionata, illuminazione).
| Ambito | Descrizione | Fonti comuni nei fabbriche di produzione (esempi) |
|---|---|---|
| Ambito 1 | Emissioni dirette da fonti di emissione possedute o controllate dall'azienda | Caldaie e forni di riscaldamento, generatori di emergenza, camion e carrelli elevatori in fabbrica, dispersione di refrigeranti |
| Ambito 2 | Emissioni indirette da energia, provenienti da energia acquisita esternamente | Elettricità acquisita esternamente: attrezzature di produzione, aria condizionata, illuminazione |
| Ambito 3 | Altre emissioni indirette che si verificano nella catena di approvvigionamento a monte e a valle | Materie prime acquistate, trasporto esterno, ecc. |
L'elettricità acquistata rientra nell'Ambito 2, e l'elettricità dispone di contatori e bollette con cui effettuare riscontri, rendendola uno dei dati di attività più facilmente reperibili. Per questo, al primo inventario, organizzare prima i dati sul consumo elettrico è un punto di partenza ragionevole.
Chi deve eseguire l'inventario di carbonio? Tre motivi: normativa, società quotate e catena di approvvigionamento
Secondo quanto spiegato nelle linee guida, i soggetti che devono effettuare l'inventario si dividono principalmente in tre categorie: i soggetti indicati negli annunci del Ministero dell'Ambiente, le società quotate che devono effettuare la divulgazione secondo la Roadmap per lo Sviluppo Sostenibile delle Società Quotate della Financial Supervisory Commission, e le aziende che effettuano l'inventario su base volontaria o su richiesta della supply chain. Le linee guida menzionano anche che le aziende clienti richiedono alla supply chain informazioni sulle emissioni, e i fornitori, per aggiudicarsi gli ordini, hanno quindi necessità di effettuare l'inventario.
| Motivo | Riferimento | Ambito 1 e 2 | Ambito 3 |
|---|---|---|---|
| Obiettivi annunciati dal Ministero dell'Ambiente | Il 22 febbraio 2024 è stato pubblicato l'annuncio "Fonti di emissione per cui le imprese devono effettuare inventario, registrazione e verifica delle emissioni di gas serra": per il settore manifatturiero la soglia è fissata a un totale annuo di 25.000 tonnellate di CO2e, calcolato sommando le emissioni dirette da combustibili fossili dell'intero stabilimento e le emissioni indirette da uso di elettricità; il 4 marzo 2025 è stato pubblicato un ulteriore annuncio che amplia i soggetti tenuti alla registrazione: per il settore manifatturiero, le imprese con condizioni quali un consumo annuo di elettricità acquistata dell'intero stabilimento pari a 20 milioni di kWh dovranno effettuare la registrazione (senza obbligo di verifica) a partire dal 2026. | Obbligatorio | Non obbligatorio |
| Società quotate in borsa | Roadmap per lo Sviluppo Sostenibile delle Società Quotate della Financial Supervisory Commission (pubblicata il 3 marzo 2022, soggetta a possibili revisioni future), divulgazione a fasi | Obbligatorio | Dipende dagli obiettivi |
| Volontario o richiesto dalla catena di approvvigionamento | Richiesta del cliente, rapporto ESG o necessità di gestione interna | Dipende dagli obiettivi | Dipende dagli obiettivi |
La tassa sul carbonio è un'altra questione. Secondo quanto spiegato nella sezione dedicata alla tassa sul carbonio dell'Agenzia per il Cambiamento Climatico del Ministero dell'Ambiente, i soggetti tenuti al pagamento della tassa sono le imprese di fornitura di elettricità e gas e le imprese manifatturiere con emissioni annue pari o superiori a 25.000 tonnellate di CO2e; l'importo viene calcolato moltiplicando le emissioni soggette a tassazione per il tasso di prelievo; il tasso entra in vigore dal 1° gennaio 2025, il 2025 sarà un anno di dichiarazione di prova senza obbligo di pagamento, mentre dal 2026 il pagamento sarà dovuto in base alle emissioni dell'anno precedente, con la prima scadenza di pagamento fissata al 31 maggio 2026 e successivamente ogni anno entro il 31 maggio; i tre regolamenti attuativi correlati sono stati pubblicati il 29 agosto 2024 (vedi sezione dedicata alla tassa sul carbonio dell'Agenzia per il Cambiamento Climatico del Ministero dell'Ambiente).
Se un'impresa rientra o meno in questi soggetti dipende dalle proprie emissioni e dagli ultimi annunci dell'autorità competente. Questo articolo si limita a delineare il quadro del sistema, senza esprimere giudizi sull'applicabilità a un singolo fornitore.
Come iniziare l'inventario di carbonio? Sei passaggi e l'algoritmo per l'elettricità
Le linee guida suddividono l'attività di inventario in sei fasi: definizione dei confini, identificazione delle fonti di emissione, calcolo delle emissioni, gestione della qualità dei dati, conservazione dei dati dell'inventario, e redazione dell'inventario delle emissioni e del rapporto di inventario; le imprese soggette agli annunci devono, al termine, procedere alla registrazione, e quelle che superano la soglia di verifica devono inoltre sottoporsi a verifica. Dalla natura delle fasi, per una fabbrica alle prime armi il carico di lavoro potrebbe concentrarsi sull'identificazione delle fonti di emissione e sulla raccolta dei dati, poiché occorre individuare una per una le varie apparecchiature, i veicoli, i refrigeranti e l'elettricità, trovando per ciascuno una documentazione attendibile.
Il metodo base di calcolo delle emissioni è il dato di attività moltiplicato per il fattore di emissione, e quando sono coinvolti diversi gas serra si moltiplica ulteriormente per il potenziale di riscaldamento globale (GWP). Nel caso dell'elettricità acquistata, il dato di attività è il consumo elettrico registrato dal contatore o dalla bolletta, il fattore di emissione è il fattore di emissione di carbonio dell'elettricità pubblicato dal Ministero degli Affari Economici (kg CO2e/kWh; dal 2025 per l'inventario aziendale esistono anche fattori di emissione specifici per settore industriale), e moltiplicando i due si ottiene l'emissione per questa voce. Per voci come i combustibili, le linee guida consigliano, quando sono disponibili sia dati misurati che non misurati, di privilegiare i dati misurati con strumenti calibrati.
Al primo inventario, il lavoro più concreto è abbinare ogni categoria di fonte di emissione ai dati di attività disponibili. La tabella seguente mostra la corrispondenza tra le fonti di emissione più comuni e le fonti di documentazione; le fonti di documentazione sono esempi di prassi generale, mentre la situazione effettiva varia da stabilimento a stabilimento.
| Fonte di emissione | Dati di attività da raccogliere | Fonti di registrazione comuni |
|---|---|---|
| Combustione fissa (caldaie, forni di riscaldamento, generatori di emergenza) | Quantità di carburante consumata da ciascun'apparecchiatura | Fatture di acquisto di carburante, registri di ricezione |
| Combustione mobile (camion, carrelli elevatori) | Consumo di carburante di veicoli e macchinari | Registri di rifornimento, estratti conto della carta carburante |
| Dispersione (refrigerante) | Quantità di refrigerante caricato o reintegrato dell'apparecchiatura | Registri di manutenzione e servizio dell'apparecchiatura |
| Elettricità acquisita esternamente (apparecchiature, aria condizionata, illuminazione) | Consumo di energia elettrica in kilowattora | Registri del contatore elettrico, fatture elettriche |
Per quanto riguarda le tempistiche, secondo la versione 2024 delle linee guida, i soggetti indicati negli annunci devono registrare le emissioni dell'anno precedente entro il 30 aprile di ogni anno, mentre i soggetti tenuti alla verifica devono caricare i risultati della verifica entro il 31 ottobre. Queste date possono essere modificate in seguito a revisioni normative; questo articolo le riporta solo come riferimento per comprendere il processo: prima di presentare effettivamente la dichiarazione, verificare gli ultimi annunci del Ministero dell'Ambiente.
Come i contatori intelligenti aiutano l'inventario delle emissioni di carbonio
Chia Huang Paper ha introdotto l'inventario del carbonio tramite contatori elettrici intelligenti a partire dal 2019; secondo quanto indicato sul sito ufficiale, i dati sui consumi energetici vengono raccolti tramite contatori elettrici intelligenti per effettuare l'inventario del carbonio, con la possibilità di fornire un rapporto di inventario del carbonio; per l'effettivo ambito dei contenuti fornibili, si prega di verificare con il personale commerciale. Per un quadro più completo del percorso di trasformazione, consultare Trasformazione nella Produzione Intelligente.
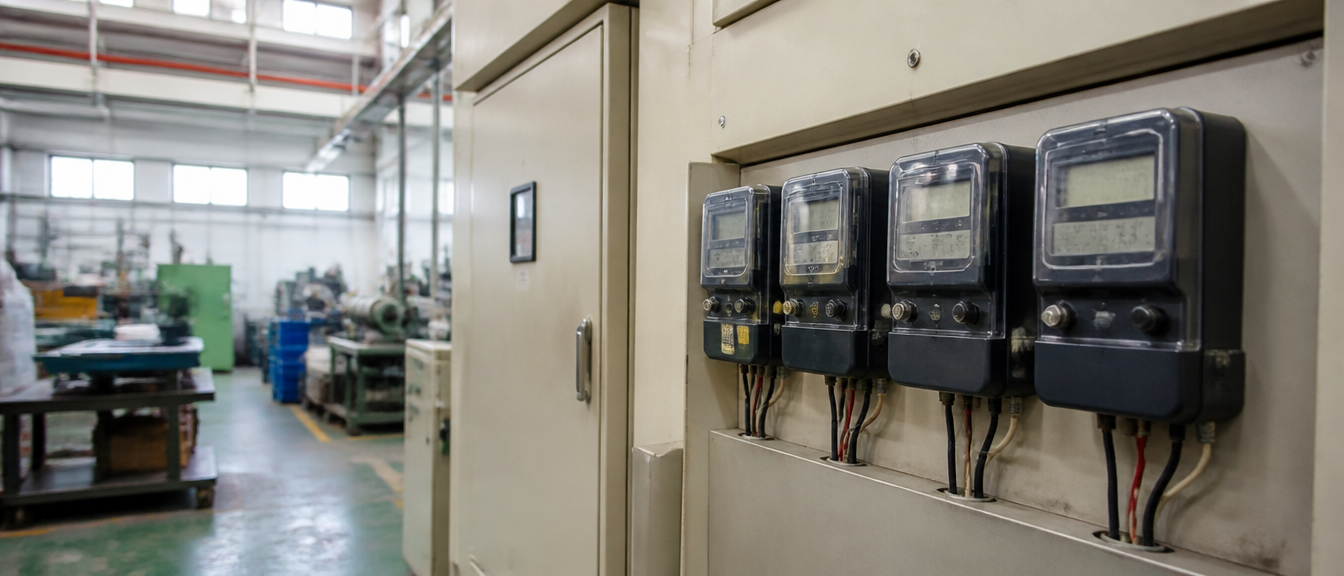
Perché il contatore elettrico è un buon punto di partenza per l'inventario? Dal punto di vista metodologico, ci sono due ragioni. L'elettricità è un dato di attività comune nelle fabbriche e facilmente documentabile, e le letture del contatore possono essere riscontrate con la bolletta; inoltre le linee guida indicano il contatore elettrico (ricevuta della bolletta) come fonte dei dati di attività per l'elettricità acquistata. Registrare continuativamente i dati sui consumi energetici evita, al momento dell'inventario annuale, di dover recuperare documentazione frammentaria.
È bene ricordare che il contatore elettrico copre solo l'ambito elettrico; fonti di emissione come la combustione fissa, la combustione mobile e le fughe di refrigerante solitamente devono essere completate con altra documentazione. Quanto sopra sono principi generali del metodo di inventario; per i contenuti del rapporto di inventario del carbonio che Chia Huang può fornire, si prega di verificare direttamente con il personale commerciale.
Come gli acquirenti richiedono i dati dell'inventario delle emissioni di carbonio ai fornitori
Se sei un responsabile acquisti o un referente per la sostenibilità e richiedi dati di inventario del carbonio a un fornitore, è consigliabile chiarire subito alcuni punti: lo standard su cui si basa l'inventario, ad esempio ISO 14064-1:2018, CNS 14064-1:2021 o GHG Protocol citati nelle linee guida; i confini organizzativi dell'inventario; l'anno e gli ambiti coperti; l'anno di pubblicazione del fattore di emissione elettrico utilizzato; e se è stata effettuata una verifica da parte di terzi. Queste domande non servono a mettere in difficoltà il fornitore, ma a rendere confrontabili i dati di fornitori diversi su una base comune.
Per quanto riguarda Chia Huang, attualmente possiamo comunicare che raccogliamo dati sui consumi energetici tramite contatori elettrici intelligenti per effettuare l'inventario del carbonio, con la possibilità di fornire un rapporto di inventario del carbonio. Al momento della richiesta di preventivo, specificare l'uso previsto per i dati, ad esempio rispondere a un questionario sulla supply chain di un cliente, integrare un report ESG, o una valutazione interna, in modo che il personale commerciale possa aiutare a confermare i contenuti fornibili. Se invece ti serve l'impronta di carbonio di un singolo prodotto, si tratta di un metodo di calcolo diverso, non rientrante nell'ambito dell'inventario organizzativo trattato in questo articolo, né nell'ambito delle informazioni attualmente pubblicate da Chia Huang. Per le altre pratiche di Chia Huang in materia di materie prime, processi produttivi ed economia circolare, consulta Sostenibilità ed Economia Circolare.
Domande frequenti sull'inventario delle emissioni di carbonio
Che cosa significa inventario delle emissioni di carbonio?
L'inventario del carbonio è l'attività di raccolta dei dati di attività di un'organizzazione nell'arco di un anno, calcolo delle emissioni dirette e indirette di gas serra, e individuazione dei punti caldi di emissione. Le linee guida per l'inventario del Ministero dell'Ambiente lo descrivono come simile a un check-up medico: l'obiettivo è prima vedere chiaramente la situazione attuale, per poi pianificare la riduzione.
L'inventario delle emissioni di carbonio dell'organizzazione è lo stesso dell'impronta di carbonio del prodotto?
No, sono diversi. L'inventario del carbonio organizzativo prende come unità lo stabilimento o l'impresa e calcola le emissioni di un anno; l'impronta di carbonio del prodotto prende invece come oggetto un singolo prodotto e calcola le emissioni del ciclo di vita, dall'approvvigionamento delle materie prime allo smaltimento, basandosi anche su standard diversi. Quando un cliente fa una richiesta, è bene chiarire subito di quale dei due ha bisogno.
Le piccole e medie aziende manifatturiere devono necessariamente effettuare l'inventario delle emissioni di carbonio?
Non necessariamente. Dal punto di vista normativo, dipende dal fatto che si rientri o meno tra i soggetti indicati negli annunci del Ministero dell'Ambiente: per il settore manifatturiero, le imprese con un totale annuo di 25.000 tonnellate di CO2e, sommando le emissioni dirette da combustibili fossili dell'intero stabilimento e le emissioni indirette da uso di elettricità, devono effettuare l'inventario, la registrazione e la verifica; dal 2026, le imprese con condizioni quali un consumo annuo di elettricità acquistata dell'intero stabilimento pari a 20 milioni di kWh devono inoltre registrare le emissioni dell'anno precedente entro il 30 aprile di ogni anno (senza obbligo di verifica); va inoltre considerato se si tratti di una società quotata, mentre il resto dipende per lo più da richieste dei clienti o da scelte volontarie. Per le condizioni di applicabilità effettive, fare riferimento agli ultimi annunci dell'autorità competente.
L'inventario delle emissioni di carbonio e la tassa del carbonio sono la stessa cosa?
No. L'inventario del carbonio è l'attività di calcolo delle emissioni; la tassa sul carbonio è invece un costo applicato alle imprese di fornitura di elettricità e gas e alle imprese manifatturiere con emissioni annue pari o superiori a 25.000 tonnellate di CO2e, calcolato moltiplicando le emissioni soggette a tassazione per il tasso di prelievo. Le emissioni devono prima essere calcolate con precisione, solo dopo si può parlare del successivo calcolo della tassa.
Chia Huang può fornire rapporti di inventario delle emissioni di carbonio?
Sì. Chia Huang raccoglie dati sui consumi energetici tramite contatori elettrici intelligenti per effettuare l'inventario del carbonio, e può fornire un rapporto di inventario del carbonio; per l'effettivo ambito dei contenuti fornibili, si prega di verificare con il personale commerciale. Se necessario, puoi contattarci tramite Contattaci spiegando l'uso previsto per i dati.
Conclusione: prima chiarire i dati sull'elettricità, poi affrontare il prossimo passo dell'inventario delle emissioni di carbonio
Tornando alla domanda iniziale, l'inventario del carbonio è come fare un check-up medico delle emissioni per una fabbrica: prima si individuano chiaramente i propri punti caldi di emissione, solo così si può parlare di riduzione, e solo così si hanno dati per rispondere alle richieste di clienti, normative e tassa sul carbonio. Per una fabbrica alle prime armi, si può iniziare organizzando i confini e i dati facilmente reperibili come quelli elettrici, per poi completare gradualmente le altre fonti di emissione come combustibili e refrigeranti; se l'impresa rientra tra i soggetti indicati dagli annunci normativi, dovrà comunque effettuare un inventario completo secondo le norme. Se il tuo cliente sta richiedendo dati sulle emissioni alla supply chain, contattaci tramite Contattaci, spiegando l'uso previsto per i dati e il formato richiesto: il nostro personale commerciale risponderà entro un giorno lavorativo e aiuterà a confermare i contenuti del rapporto di inventario del carbonio fornibili.