การประเมินคาร์บอนคืออะไร? กระทรวงสิ่งแวดล้อมไต้หวันใช้คำเปรียบเทียบที่ตรงประเด็นมากในคู่มือ «แนวทางการประเมินปริมาณการปล่อยก๊าซเรือนกระจก» ว่า การประเมินก็เหมือนการตรวจสุขภาพ โดยเริ่มจากการเก็บข้อมูลกิจกรรมตลอดทั้งปี เช่น การใช้ไฟฟ้า การใช้น้ำมัน และการใช้เชื้อเพลิง แล้วคำนวณปริมาณการปล่อยก๊าซเรือนกระจกทั้งทางตรงและทางอ้อมขององค์กร เพื่อหาจุดที่มีการปล่อยก๊าซสูง จึงจะรู้ว่าควรเริ่มลดคาร์บอนจากจุดไหน สำหรับภาคการผลิตแล้ว เรื่องนี้ไม่ใช่แค่หน้าที่ของฝ่ายสิ่งแวดล้อมอีกต่อไป ไม่ว่าจะเป็นแบบสอบถามห่วงโซ่อุปทานจากลูกค้า รายงานความยั่งยืนของบริษัทแม่ที่จดทะเบียนในตลาดหลักทรัพย์ หรือแม้แต่ค่าธรรมเนียมคาร์บอน ล้วนย้อนกลับมาถามโรงงานด้วยคำถามเดียวกันว่า คุณคำนวณปริมาณการปล่อยก๊าซของตัวเองแล้วหรือยัง
บทความนี้รวบรวมนิยามของการประเมินคาร์บอน ขอบเขตที่ 1 2 3 ใครบ้างที่ต้องทำ และจะเริ่มต้นอย่างไร จากนั้นจะพูดถึงว่ามิเตอร์ไฟฟ้าอัจฉริยะสามารถเป็นแหล่งข้อมูลสำหรับการประเมินคาร์บอนได้อย่างไร นิยามและกำหนดการต่าง ๆ อ้างอิงจากข้อมูลเปิดเผยสาธารณะของกระทรวงสิ่งแวดล้อมและสำนักงานการเปลี่ยนแปลงสภาพภูมิอากาศ ส่วนข้อมูลของ Jiahuang Paper จำกัดเฉพาะคำอธิบายที่เปิดเผยบนเว็บไซต์ทางการแล้วเท่านั้น กฎระเบียบและประกาศต่าง ๆ อาจมีการปรับปรุง เงื่อนไขการบังคับใช้จริงโปรดอ้างอิงประกาศล่าสุดจากหน่วยงานที่กำกับดูแล
碳盤查คืออะไร องค์กร碳盤查กับ碳足跡ของผลิตภัณฑ์แตกต่างกัน
ตามคู่มือ «แนวทางการประเมินปริมาณการปล่อยก๊าซเรือนกระจก» ฉบับปี พ.ศ. 2567 (ค.ศ. 2024) ของกระทรวงสิ่งแวดล้อม การประเมินครอบคลุมก๊าซเรือนกระจก 7 ชนิด ได้แก่ คาร์บอนไดออกไซด์ มีเทน ไนตรัสออกไซด์ ไฮโดรฟลูออโรคาร์บอน เพอร์ฟลูออโรคาร์บอน ซัลเฟอร์เฮกซะฟลูออไรด์ และไนโตรเจนไตรฟลูออไรด์ โดยแปลงเป็นหน่วยคาร์บอนไดออกไซด์เทียบเท่า (CO2e) ทั้งหมด (ดู «แนวทางการประเมินปริมาณการปล่อยก๊าซเรือนกระจก» ของกระทรวงสิ่งแวดล้อม) ตามระเบียบที่อ้างอิงในคู่มือ ขอบเขตการประเมินของกิจการที่อยู่ภายใต้การควบคุมจะอิงตามขอบเขตที่ระบุในใบจดทะเบียนโรงงานหรือการจดทะเบียนพาณิชย์ และแหล่งปล่อยก๊าซทั้งหมดภายในขอบเขตนั้นต้องถูกประเมิน ส่วนขอบเขตของการประเมินแบบสมัครใจต้องกำหนดเพิ่มเติมตามวัตถุประสงค์ของการประเมิน การประเมินในลักษณะที่ใช้องค์กรเป็นหน่วยนี้ คือสิ่งที่เรียกกันทั่วไปว่าการประเมินคาร์บอนองค์กร
การประเมินคาร์บอนองค์กรตอบคำถามว่า "องค์กรนี้ปล่อยก๊าซไปเท่าไรในหนึ่งปี" ซึ่งต่างจากคำถามที่คาร์บอนฟุตพริ้นท์ของผลิตภัณฑ์ตอบ ตาม «แนวทางการส่งเสริมการจัดการคาร์บอนฟุตพริ้นท์ของผลิตภัณฑ์» ของกระทรวงสิ่งแวดล้อม (แก้ไขเมื่อวันที่ 9 มกราคม พ.ศ. 2568) คาร์บอนฟุตพริ้นท์ของผลิตภัณฑ์คือปริมาณการปล่อยก๊าซเรือนกระจกที่เกิดขึ้นในแต่ละขั้นตอนของวงจรชีวิตผลิตภัณฑ์ ตั้งแต่การได้มาซึ่งวัตถุดิบ การผลิต การขนส่ง การใช้งาน จนถึงการกำจัดทิ้ง แล้วแปลงเป็นหน่วยคาร์บอนไดออกไซด์เทียบเท่า โดยวิธีการคำนวณอ้างอิงตาม ISO 14067:2018 และข้อกำหนดที่เกี่ยวข้องของกระทรวงสิ่งแวดล้อม (ดู «แนวทางการส่งเสริมการจัดการคาร์บอนฟุตพริ้นท์ของผลิตภัณฑ์» ของกระทรวงสิ่งแวดล้อม) พูดง่าย ๆ คือ อันหนึ่งมองที่โรงงาน อีกอันมองที่ผลิตภัณฑ์
| ด้านการเปรียบเทียบ | องค์กร碳盤查 | 碳足跡ของผลิตภัณฑ์ |
|---|---|---|
| วัตถุประสงค์การคำนวณ | การปล่อยขององค์กรหรือโรงงานต่อปี | การปล่อยของผลิตภัณฑ์เดียวตั้งแต่วัตถุดิบถึงการกำจัด |
| ขอบเขต | สำหรับธุรกิจที่จดทะเบียนจะใช้ขอบเขตตามที่ระบุในใบลงทะเบียนโรงงานหรือใบลงทะเบียนพาณิชย์ สำหรับการสอบเทียมที่ต่างกันจะขึ้นอยู่กับวัตถุประสงค์ที่กำหนด | แต่ละขั้นตอนของวงจรชีวิตของผลิตภัณฑ์: วัตถุดิบ การผลิต การจัดส่ง การใช้งาน การกำจัด |
| มาตรฐานที่ใช้บ่อยทั่วไป | ISO 14064-1, CNS 14064-1, GHG Protocol (มาตรฐานที่ระบุในคู่มือ) | ISO 14064-1:2018 |
| คำถามที่ตอบได้ | โรงงานปล่อยคาร์บอนรวมเท่าใด จุดวิกฤตอยู่ที่ไหน ควรเริ่มลดการปล่อยจากที่ไหนก่อน | ผลิตภัณฑ์นี้มีการปล่อยคาร์บอนเท่าใด |
| สถานการณ์ทั่วไป | การลงทะเบียนตามกฎหมาย การเปิดเผยข้อมูลของบริษัทจดทะเบียน แบบสอบถามห่วงโซ่อุปทาน | การเปิดเผยข้อมูลคาร์บอนฟุตพรินท์ของผลิตภัณฑ์เดียว |
ในทางปฏิบัติ สองคำนี้มักถูกใช้ปะปนกัน เมื่อลูกค้าส่งอีเมลมาถามเรื่อง "คาร์บอนฟุตพริ้นท์" อาจหมายถึงข้อมูลการปล่อยก๊าซของทั้งโรงงาน หรืออาจหมายถึงผลิตภัณฑ์ใดผลิตภัณฑ์หนึ่งก็ได้ การถามให้ชัดเจนก่อนว่าฝ่ายตรงข้ามต้องการแบบไหน จะช่วยประหยัดเวลาในการติดต่อกลับไปกลับมาได้มาก เนื้อหาต่อจากนี้ของบทความจะพูดถึงการประเมินในระดับองค์กรเท่านั้น
ขอบเขตที่ 1 2 3 คืออะไร แหล่งที่มาของการปล่อยของโรงงานผลิต
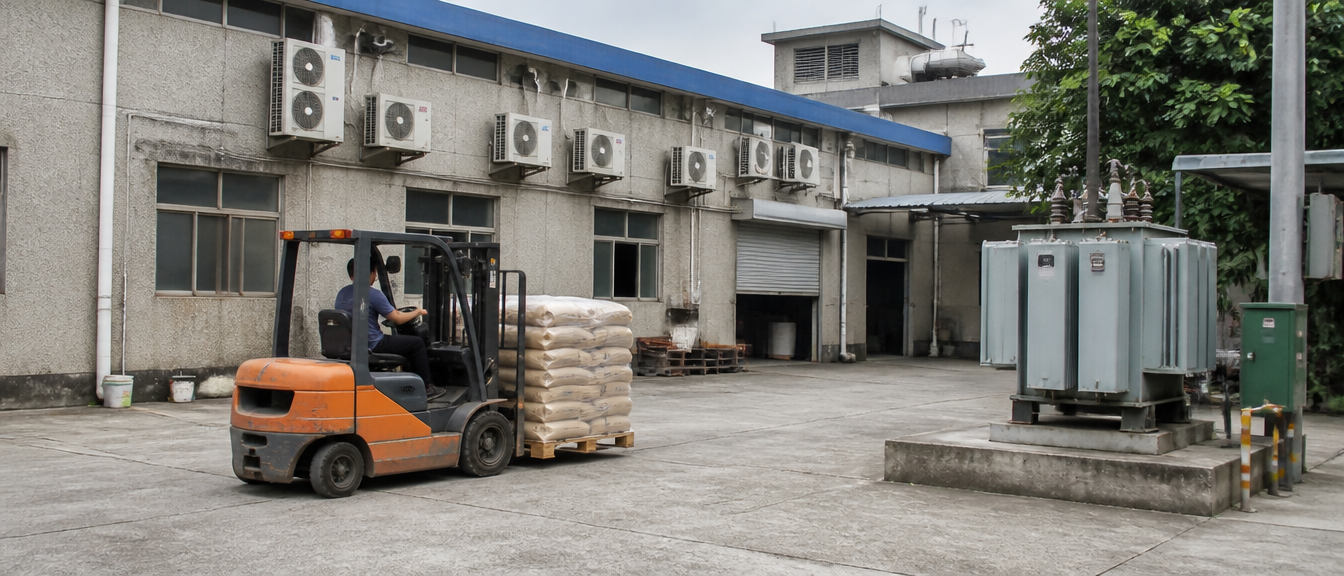
การประเมินก๊าซเรือนกระจกแบ่งการปล่อยก๊าซออกเป็น 3 ขอบเขต ได้แก่ ขอบเขตที่ 1 คือการปล่อยก๊าซทางตรง ขอบเขตที่ 2 คือการปล่อยก๊าซทางอ้อมจากพลังงาน และขอบเขตที่ 3 คือการปล่อยก๊าซทางอ้อมอื่น ๆ ยกตัวอย่างโรงงานผลิต ประเภทแหล่งปล่อยก๊าซที่ระบุในคู่มือ ได้แก่ การเผาไหม้แบบติดตั้งอยู่กับที่ (เช่น หม้อไอน้ำ เตาเผา เครื่องปั่นไฟฉุกเฉิน) การปล่อยก๊าซจากกระบวนการผลิต การเผาไหม้แบบเคลื่อนที่ (เช่น รถบรรทุก รถยก) การรั่วไหล (เช่น สารทำความเย็น) และไฟฟ้าที่ซื้อจากภายนอก (เช่น เครื่องปรับอากาศ ไฟส่องสว่าง)
| ขอบเขต | คำอธิบาย | แหล่งที่มาทั่วไปของโรงงานผลิต (ตัวอย่าง) |
|---|---|---|
| ขอบเขตที่ 1 | การปล่อยโดยตรง มาจากแหล่งการปล่อยที่ธุรกิจเป็นเจ้าของหรือควบคุม | หม้อไอน้ำและเตาอบ เครื่องปั่นไฟฉุกเฉิน รถบรรทุกและรถยกของโรงงาน การรั่วไหลของสารทำความเย็น |
| ขอบเขตที่ 2 | การปล่อยทางอ้อมจากพลังงาน มาจากพลังงานที่ซื้อมา | ไฟฟ้าที่ซื้อมา: อุปกรณ์ผลิต เครื่องปรับอากาศ การจ้ง |
| ขอบเขตที่ 3 | การปล่อยทางอ้อมอื่น ๆ ที่เกิดขึ้นในห่วงโซ่อุปทานต้นน้ำและปลายน้ำ | วัตถุดิบที่ซื้อมา การขนส่งจ้างนอก เป็นต้น |
ไฟฟ้าที่ซื้อจากภายนอกจัดอยู่ในขอบเขตที่ 2 และไฟฟ้าก็มีมิเตอร์และใบแจ้งค่าไฟฟ้าที่สามารถตรวจสอบข้อมูลได้ จึงเป็นหนึ่งในข้อมูลกิจกรรมที่หาบันทึกได้ง่ายที่สุด ดังนั้นในการประเมินครั้งแรก การจัดระเบียบข้อมูลด้านการใช้ไฟฟ้าให้ชัดเจนก่อนจึงเป็นจุดเริ่มต้นที่เหมาะสม
ใครต้องทำการสอบเทียมคาร์บอน แรงจูงใจสามประการ: กฎหมาย บริษัทจดทะเบียน และห่วงโซ่อุปทาน
ตามคำอธิบายในคู่มือ กลุ่มเป้าหมายที่ต้องทำการประเมินแบ่งออกเป็น 3 กลุ่มใหญ่ ได้แก่ กลุ่มเป้าหมายที่กระทรวงสิ่งแวดล้อมประกาศ บริษัทจดทะเบียนในตลาดหลักทรัพย์ที่ต้องเปิดเผยข้อมูลตาม «แผนที่นำทางการพัฒนาอย่างยั่งยืนของบริษัทจดทะเบียน» ของคณะกรรมการกำกับหลักทรัพย์และตลาดหลักทรัพย์ไต้หวัน (FSC) และบริษัทที่ทำการประเมินโดยสมัครใจหรือตามข้อกำหนดของห่วงโซ่อุปทาน คู่มือยังระบุด้วยว่าบริษัทลูกค้ามักเรียกร้องให้ซัพพลายเออร์ในห่วงโซ่อุปทานให้ข้อมูลปริมาณการปล่อยก๊าซ ทำให้ซัพพลายเออร์เองก็มีความจำเป็นต้องทำการประเมินเพื่อให้ได้รับคำสั่งซื้อ
| แรงจูงใจ | เกณฑ์ | ขอบเขตที่ 1 และ 2 | ขอบเขตที่ 3 |
|---|---|---|---|
| วัตถุประสงค์ที่ประกาศโดยกรม สิ่งแวดล้อม | ประกาศเมื่อวันที่ 22 กุมภาพันธ์ พ.ศ. 2567 เรื่อง "แหล่งปล่อยก๊าซเรือนกระจกที่กิจการต้องประเมิน ขึ้นทะเบียน และตรวจสอบรับรอง" กำหนดเกณฑ์สำหรับภาคการผลิตไว้ว่า หากปริมาณการปล่อยก๊าซทางตรงจากเชื้อเพลิงฟอสซิลทั้งโรงงานรวมกับการปล่อยก๊าซทางอ้อมจากการใช้ไฟฟ้า มีปริมาณรวมต่อปีถึง 25,000 ตัน CO2e ถือว่าเข้าเกณฑ์ ส่วนประกาศเมื่อวันที่ 4 มีนาคม พ.ศ. 2568 ได้ขยายกลุ่มเป้าหมายที่ต้องขึ้นทะเบียนเพิ่มเติม โดยภาคการผลิตที่มีปริมาณไฟฟ้าที่ซื้อจากภายนอกทั้งโรงงานต่อปีถึง 20 ล้านหน่วย ต้องขึ้นทะเบียนตั้งแต่ปี พ.ศ. 2569 เป็นต้นไป (ไม่ต้องผ่านการตรวจสอบรับรอง) | จำเป็นต้องทำการสอบเทียม | ไม่จำเป็นต้องทำการสอบเทียม |
| บริษัทจดทะเบียน | «แผนที่นำทางการพัฒนาอย่างยั่งยืนของบริษัทจดทะเบียน» ของคณะกรรมการกำกับหลักทรัพย์และตลาดหลักทรัพย์ไต้หวัน (ประกาศเมื่อวันที่ 3 มีนาคม พ.ศ. 2565 และอาจมีการแก้ไขเพิ่มเติมในภายหลัง) เปิดเผยข้อมูลแบบแบ่งระยะ | จำเป็นต้องทำการสอบเทียม | ขึ้นอยู่กับวัตถุประสงค์ |
| ความสมัครใจหรือความต้องการของห่วงโซ่อุปทาน | ข้อเรียกร้องของลูกค้า รายงาน ESG หรือความต้องการจัดการภายใน | ขึ้นอยู่กับวัตถุประสงค์ | ขึ้นอยู่กับวัตถุประสงค์ |
ค่าธรรมเนียมคาร์บอนเป็นอีกเรื่องหนึ่งที่แยกออกไป ตามคำอธิบายในเขตข้อมูลค่าธรรมเนียมคาร์บอนของสำนักงานการเปลี่ยนแปลงสภาพภูมิอากาศ กระทรวงสิ่งแวดล้อม กลุ่มเป้าหมายที่ต้องชำระค่าธรรมเนียมคาร์บอนคือผู้ประกอบการด้านไฟฟ้า ก๊าซ และภาคการผลิตที่มีปริมาณการปล่อยก๊าซต่อปีตั้งแต่ 25,000 ตัน CO2e ขึ้นไป โดยคำนวณค่าธรรมเนียมจากปริมาณการปล่อยก๊าซที่ต้องเสียค่าธรรมเนียมคูณกับอัตราค่าธรรมเนียม อัตรานี้มีผลบังคับใช้ตั้งแต่วันที่ 1 มกราคม ค.ศ. 2025 (พ.ศ. 2568) โดยในปี พ.ศ. 2568 เป็นช่วงนำร่องยื่นแบบโดยยังไม่ต้องชำระเงิน และตั้งแต่ปี พ.ศ. 2569 เป็นต้นไปจะต้องชำระตามปริมาณการปล่อยก๊าซของปีก่อนหน้า กำหนดชำระครั้งแรกคือวันที่ 31 พฤษภาคม ค.ศ. 2026 และหลังจากนั้นต้องชำระภายในวันที่ 31 พฤษภาคมของทุกปี โดยอนุบัญญัติทั้ง 3 ฉบับที่เกี่ยวข้องได้ประกาศไปแล้วเมื่อวันที่ 29 สิงหาคม พ.ศ. 2567 (ดู เขตข้อมูลค่าธรรมเนียมคาร์บอนของสำนักงานการเปลี่ยนแปลงสภาพภูมิอากาศ กระทรวงสิ่งแวดล้อม)
การที่จะเข้าข่ายกลุ่มเป้าหมายเหล่านี้หรือไม่ ขึ้นอยู่กับปริมาณการปล่อยก๊าซของกิจการเองและประกาศล่าสุดจากหน่วยงานที่กำกับดูแล บทความนี้เพียงรวบรวมภาพรวมของระบบ ไม่ได้ตัดสินว่าผู้ประกอบการรายใดรายหนึ่งเข้าข่ายหรือไม่
ฉันจะเริ่มการสอบเทียมคาร์บอนได้อย่างไร หกขั้นตอนและวิธีการคำนวณไฟฟ้า
คู่มือแบ่งขั้นตอนการประเมินออกเป็น 6 ขั้นตอน ได้แก่ การกำหนดขอบเขต การระบุแหล่งปล่อยก๊าซ การคำนวณปริมาณการปล่อยก๊าซ การจัดการคุณภาพข้อมูล การเก็บรักษาข้อมูลการประเมิน และการจัดทำรายการปล่อยก๊าซและรายงานการประเมิน สำหรับกิจการที่เข้าข่ายกลุ่มเป้าหมายที่ประกาศ หลังจากทำครบทุกขั้นตอนแล้วยังต้องขึ้นทะเบียนด้วย และสำหรับกิจการที่ถึงเกณฑ์ต้องตรวจสอบรับรองก็ต้องผ่านการตรวจสอบรับรองเพิ่มเติม จากลักษณะของขั้นตอนเหล่านี้ โรงงานที่ทำการประเมินเป็นครั้งแรกอาจมีภาระงานหนักที่สุดอยู่ที่การระบุแหล่งปล่อยก๊าซและการเก็บข้อมูล เนื่องจากต้องค้นหาอุปกรณ์ ยานพาหนะ สารทำความเย็น และการใช้ไฟฟ้าต่าง ๆ ทีละรายการ แล้วหาบันทึกที่น่าเชื่อถือสำหรับแต่ละรายการ
หลักการคำนวณพื้นฐานของปริมาณการปล่อยก๊าซคือ ข้อมูลกิจกรรม คูณ ค่าสัมประสิทธิ์การปล่อยก๊าซ และหากเกี่ยวข้องกับก๊าซเรือนกระจกหลายชนิด ต้องคูณด้วยค่าศักยภาพในการทำให้โลกร้อน (GWP) เพิ่มเติม ยกตัวอย่างไฟฟ้าที่ซื้อจากภายนอก ข้อมูลกิจกรรมคือหน่วยไฟฟ้าที่ใช้ตามบันทึกมิเตอร์หรือใบแจ้งค่าไฟฟ้า ส่วนค่าสัมประสิทธิ์การปล่อยก๊าซคือค่าสัมประสิทธิ์การปล่อยคาร์บอนจากไฟฟ้าที่กระทรวงเศรษฐการประกาศ (กิโลกรัม CO2e ต่อหน่วย โดยตั้งแต่ปี พ.ศ. 2568 เป็นต้นไป การประเมินของภาคธุรกิจจะมีค่าสัมประสิทธิ์การปล่อยคาร์บอนจากไฟฟ้าเฉพาะอุตสาหกรรมเพิ่มเติม) นำทั้งสองค่ามาคูณกันก็จะได้ปริมาณการปล่อยก๊าซในรายการนี้ คู่มือแนะนำสำหรับรายการเชื้อเพลิงว่า หากมีทั้งข้อมูลที่วัดได้และข้อมูลที่ไม่ได้วัด ควรใช้ข้อมูลที่วัดได้จากเครื่องมือที่ผ่านการสอบเทียบจะดีกว่า
งานที่สำคัญที่สุดในการประเมินครั้งแรกคือการจับคู่แหล่งปล่อยก๊าซแต่ละประเภทกับข้อมูลกิจกรรมที่สามารถหาได้ ตารางด้านล่างเป็นตัวอย่างการเทียบระหว่างแหล่งปล่อยก๊าซทั่วไปกับแหล่งที่มาของบันทึกข้อมูล ซึ่งแหล่งที่มาของบันทึกเป็นเพียงตัวอย่างของแนวทางปฏิบัติทั่วไป สถานการณ์จริงของแต่ละโรงงานอาจแตกต่างกันไป
| แหล่งที่มาของการปล่อย | ข้อมูลกิจกรรมที่ต้องรวบรวม | แหล่งที่มาของบันทึกทั่วไป |
|---|---|---|
| การเผาไหม้แบบคงที่ (หม้อไอน้ำ เตาอบ เครื่องปั่นไฟฉุกเฉิน) | ปริมาณการใช้เชื้อเพลิงของอุปกรณ์ต่าง ๆ | ใบสั่งซื้อเชื้อเพลิง บันทึกการรับสินค้า |
| การเผาไหม้แบบเคลื่อนที่ (รถบรรทุก รถยก) | การใช้น้ำมันของยานพาหนะและเครื่องจักร | บันทึกการเติมน้ำมัน ใบแคลบนรถ |
| รั่วไหล (สารทำความเย็น) | ปริมาณการเติมหรือเติมสารทำความเย็นของอุปกรณ์ | บันทึกการซ่อมแซมและการบำรุงรักษาอุปกรณ์ |
| ไฟฟ้าที่ซื้อมา (อุปกรณ์ เครื่องปรับอากาศ การจ้ง) | ปริมาณการใช้ไฟฟ้า | บันทึกมิเตอร์ไฟฟ้า ใบแจ้งหนี้ไฟฟ้า |
ด้านกำหนดเวลา ตามคู่มือฉบับปี พ.ศ. 2567 กลุ่มเป้าหมายที่ถูกประกาศต้องขึ้นทะเบียนปริมาณการปล่อยก๊าซของปีก่อนหน้าภายในวันที่ 30 เมษายนของทุกปี ส่วนผู้ที่ต้องผ่านการตรวจสอบรับรองต้องอัปโหลดผลการตรวจสอบรับรองภายในวันที่ 31 ตุลาคม วันที่เหล่านี้อาจมีการปรับเปลี่ยนตามการแก้ไขกฎระเบียบ บทความนี้ใช้เป็นเพียงข้อมูลอ้างอิงเพื่อทำความเข้าใจขั้นตอนเท่านั้น ก่อนยื่นแบบจริงโปรดตรวจสอบประกาศล่าสุดจากกระทรวงสิ่งแวดล้อมอีกครั้ง
มิเตอร์อัจฉริยะช่วยอะไรในการปะเมินคาร์บอนฟุตพริ้นท์
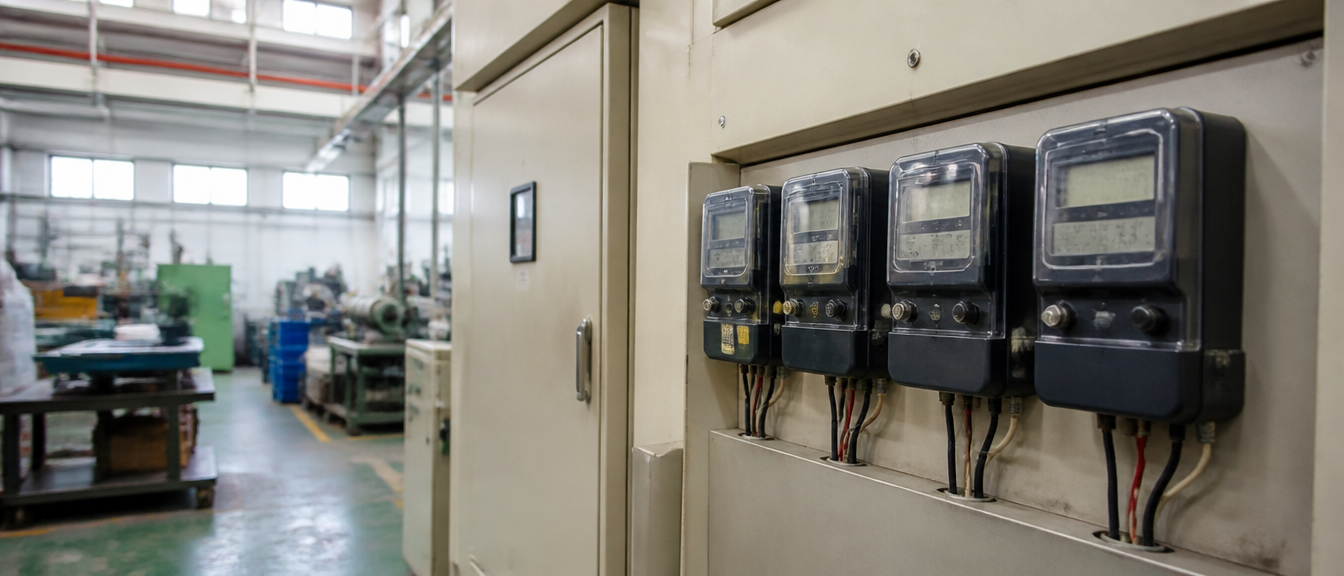
Jiahuang Paper เริ่มนำมิเตอร์ไฟฟ้าอัจฉริยะมาใช้ในการประเมินคาร์บอนตั้งแต่ปี ค.ศ. 2019 ตามคำอธิบายบนเว็บไซต์ทางการ บริษัทเก็บข้อมูลการใช้พลังงานผ่านมิเตอร์ไฟฟ้าอัจฉริยะเพื่อทำการประเมินคาร์บอน และสามารถจัดทำรายงานการประเมินคาร์บอนได้ ส่วนขอบเขตเนื้อหาที่สามารถให้บริการได้จริง กรุณาสอบถามกับฝ่ายขายเพื่อยืนยันอีกครั้ง สำหรับบริบทการเปลี่ยนผ่านที่สมบูรณ์ยิ่งขึ้น สามารถดูได้ที่การเปลี่ยนผ่านสู่การผลิตอัจฉริยะ
ทำไมมิเตอร์ไฟฟ้าจึงเป็นจุดเริ่มต้นที่ดีสำหรับการประเมิน? หากมองจากมุมมองของวิธีการ มีเหตุผลอยู่ 2 ประการ ไฟฟ้าเป็นข้อมูลกิจกรรมที่พบได้ทั่วไปในโรงงานและหาบันทึกได้ง่าย ค่ามิเตอร์สามารถตรวจสอบไขว้กับใบแจ้งค่าไฟฟ้าได้ และคู่มือเองก็ระบุให้บันทึกมิเตอร์ (ใบเสร็จค่าไฟฟ้า) เป็นแหล่งข้อมูลกิจกรรมสำหรับไฟฟ้าที่ซื้อจากภายนอก การบันทึกข้อมูลการใช้พลังงานอย่างต่อเนื่องจะช่วยให้ไม่ต้องย้อนกลับไปค้นหาบันทึกที่กระจัดกระจายเมื่อถึงเวลาประเมินประจำปี
สิ่งที่ควรระวังคือ มิเตอร์ไฟฟ้าครอบคลุมเฉพาะส่วนของไฟฟ้าเท่านั้น ส่วนแหล่งปล่อยก๊าซอื่น ๆ เช่น การเผาไหม้แบบติดตั้งอยู่กับที่ การเผาไหม้แบบเคลื่อนที่ และการรั่วไหลของสารทำความเย็น โดยทั่วไปต้องอาศัยบันทึกอื่น ๆ มาเติมเต็มให้ครบถ้วน ข้างต้นเป็นหลักการทั่วไปในด้านวิธีการประเมิน ส่วนเนื้อหารายงานการประเมินคาร์บอนที่ Jiahuang สามารถให้บริการได้ กรุณาสอบถามกับฝ่ายขายโดยตรง
วิธีที่ฝ่ายจัดซื้อขอข้อมูลปะเมินคาร์บอนฟุตพริ้นท์จากซัพพลายเออร์
หากคุณเป็นฝ่ายจัดซื้อหรือเจ้าหน้าที่ด้านความยั่งยืน และต้องการขอข้อมูลการประเมินคาร์บอนจากซัพพลายเออร์ แนะนำให้สอบถามให้ครบถ้วนในครั้งเดียว ได้แก่ มาตรฐานที่ใช้ในการประเมิน เช่น ISO 14064-1:2018, CNS 14064-1:2021 หรือ GHG Protocol ที่ระบุในคู่มือ ขอบเขตองค์กรที่ทำการประเมิน ปีและขอบเขตที่ครอบคลุม ค่าสัมประสิทธิ์การปล่อยก๊าซจากไฟฟ้าที่ใช้อ้างอิงจากประกาศปีใด และมีการตรวจสอบรับรองโดยบุคคลที่สามหรือไม่ คำถามเหล่านี้ไม่ได้มีไว้เพื่อสร้างความยุ่งยากให้ซัพพลายเออร์ แต่เพื่อให้ข้อมูลของซัพพลายเออร์แต่ละรายสามารถนำมาเปรียบเทียบกันบนมาตรฐานเดียวกันได้
สำหรับ Jiahuang สิ่งที่สามารถอธิบายให้ภายนอกทราบได้ในขณะนี้คือ บริษัทเก็บข้อมูลการใช้พลังงานผ่านมิเตอร์ไฟฟ้าอัจฉริยะเพื่อทำการประเมินคาร์บอน และสามารถจัดทำรายงานการประเมินคาร์บอนได้ เมื่อสอบถามราคา กรุณาระบุวัตถุประสงค์ของข้อมูลที่คุณต้องการ เช่น เพื่อตอบแบบสอบถามห่วงโซ่อุปทานของลูกค้า เพื่อเสริมรายงาน ESG หรือเพื่อการประเมินภายใน เพื่อให้ฝ่ายขายสามารถช่วยยืนยันเนื้อหาที่สามารถให้บริการได้ หากคุณต้องการคาร์บอนฟุตพริ้นท์ของผลิตภัณฑ์เดียว นั่นเป็นวิธีการคำนวณอีกแบบหนึ่ง ซึ่งไม่อยู่ในขอบเขตการประเมินคาร์บอนระดับองค์กรที่บทความนี้กล่าวถึง และไม่อยู่ในขอบเขตคำอธิบายที่ Jiahuang เปิดเผยต่อสาธารณะในขณะนี้ สำหรับแนวทางอื่น ๆ ของ Jiahuang ในด้านวัตถุดิบ กระบวนการผลิต และเศรษฐกิจหมุนเวียน สามารถดูได้ที่ความยั่งยืนและเศรษฐกิจหมุนเวียน
คำถามที่พบบ่อยเกี่ยวกับการปะเมินคาร์บอนฟุตพริ้นท์
การปะเมินคาร์บอนฟุตพริ้นท์หมายความว่าอย่างไร
การประเมินคาร์บอนคือกระบวนการเก็บข้อมูลกิจกรรมขององค์กรตลอดหนึ่งปี เพื่อคำนวณปริมาณการปล่อยก๊าซเรือนกระจกทั้งทางตรงและทางอ้อม และระบุจุดที่มีการปล่อยก๊าซสูง คู่มือการประเมินของกระทรวงสิ่งแวดล้อมเปรียบเทียบว่ากระบวนการนี้คล้ายกับการตรวจสุขภาพ มีวัตถุประสงค์เพื่อทำความเข้าใจสถานการณ์ปัจจุบันให้ชัดเจนก่อน แล้วจึงวางแผนการลดปริมาณการปล่อยก๊าซต่อไป
การปะเมินคาร์บอนฟุตพริ้นท์ขององค์กรและคาร์บอนฟุตพริ้นท์ของผลิตภัณฑ์เหมือนกันหรือไม่
ไม่เหมือนกัน การประเมินคาร์บอนองค์กรใช้โรงงานหรือกิจการเป็นหน่วย คำนวณปริมาณการปล่อยก๊าซตลอดหนึ่งปี ส่วนคาร์บอนฟุตพริ้นท์ของผลิตภัณฑ์ใช้ผลิตภัณฑ์เดียวเป็นเป้าหมาย คำนวณการปล่อยก๊าซตลอดวงจรชีวิตตั้งแต่การได้มาซึ่งวัตถุดิบจนถึงการกำจัดทิ้ง และมาตรฐานที่ใช้อ้างอิงก็แตกต่างกันด้วย เมื่อลูกค้าสอบถามมา ควรยืนยันก่อนว่าฝ่ายตรงข้ามต้องการแบบไหน
โรงงานผลิตขนาดกลางและเล็กจำเป็นต้องทำการปะเมินคาร์บอนฟุตพริ้นท์หรือไม่
ไม่จำเป็นเสมอไป ในแง่กฎระเบียบต้องดูว่าเข้าข่ายกลุ่มเป้าหมายที่กระทรวงสิ่งแวดล้อมประกาศหรือไม่ โดยภาคการผลิตที่มีปริมาณการปล่อยก๊าซทางตรงจากเชื้อเพลิงฟอสซิลทั้งโรงงานรวมกับการปล่อยก๊าซทางอ้อมจากการใช้ไฟฟ้า มีปริมาณรวมต่อปีถึง 25,000 ตัน CO2e ต้องทำการประเมิน ขึ้นทะเบียน และผ่านการตรวจสอบรับรอง ส่วนตั้งแต่ปี พ.ศ. 2569 เป็นต้นไป กิจการที่มีปริมาณไฟฟ้าที่ซื้อจากภายนอกทั้งโรงงานต่อปีถึง 20 ล้านหน่วย ก็ต้องขึ้นทะเบียนปริมาณการปล่อยก๊าซของปีก่อนหน้าภายในวันที่ 30 เมษายนของทุกปีด้วยเช่นกัน (ไม่ต้องผ่านการตรวจสอบรับรอง) นอกจากนี้ยังต้องดูว่าเป็นบริษัทจดทะเบียนในตลาดหลักทรัพย์หรือไม่ ส่วนกรณีอื่น ๆ ส่วนใหญ่มาจากข้อกำหนดของลูกค้าหรือการทำโดยสมัครใจ เงื่อนไขการบังคับใช้จริงโปรดอ้างอิงประกาศล่าสุดจากหน่วยงานที่กำกับดูแล
การปะเมินคาร์บอนฟุตพริ้นท์และค่าคาร์บอนเป็นเรื่องเดียวกันหรือไม่
ไม่ใช่ การประเมินคาร์บอนคือกระบวนการคำนวณปริมาณการปล่อยก๊าซ ส่วนค่าธรรมเนียมคาร์บอนคือค่าใช้จ่ายที่คำนวณจากปริมาณการปล่อยก๊าซที่ต้องเสียค่าธรรมเนียมคูณกับอัตราค่าธรรมเนียม ซึ่งจัดเก็บจากผู้ประกอบการด้านไฟฟ้า ก๊าซ และภาคการผลิตที่มีปริมาณการปล่อยก๊าซต่อปีตั้งแต่ 25,000 ตัน CO2e ขึ้นไป ต้องคำนวณปริมาณการปล่อยก๊าซให้ชัดเจนก่อน จึงจะสามารถคำนวณค่าธรรมเนียมในขั้นตอนถัดไปได้
บริษัท Chia Huang สามารถให้รายงานการปะเมินคาร์บอนฟุตพริ้นท์ได้หรือไม่
ได้ Jiahuang เก็บข้อมูลการใช้พลังงานผ่านมิเตอร์ไฟฟ้าอัจฉริยะเพื่อทำการประเมินคาร์บอน และสามารถจัดทำรายงานการประเมินคาร์บอนได้ ส่วนขอบเขตเนื้อหาที่สามารถให้บริการได้จริง กรุณาสอบถามกับฝ่ายขายเพื่อยืนยันอีกครั้ง หากต้องการ สามารถไปที่หน้าติดต่อเราเพื่อระบุวัตถุประสงค์ของข้อมูลที่ต้องการ
บทสรุป: คำนวณข้อมูลไฟฟ้าให้ชัดเจนก่อน จากนั้นจึงเริ่มขั้นตอนถัดไปของการปะเมินคาร์บอนฟุตพริ้นท์
กลับมาที่คำถามแรกสุด การประเมินคาร์บอนก็คือการตรวจสุขภาพด้านการปล่อยก๊าซให้กับโรงงานสักครั้งหนึ่ง เพื่อให้เห็นจุดที่มีการปล่อยก๊าซสูงของตัวเองอย่างชัดเจนก่อน จึงจะสามารถพูดถึงการลดปริมาณการปล่อยก๊าซได้ และยังมีข้อมูลไว้ตอบสนองต่อข้อกำหนดของลูกค้า กฎระเบียบ และค่าธรรมเนียมคาร์บอนด้วย โรงงานที่ทำเป็นครั้งแรกอาจเริ่มจากการจัดระเบียบขอบเขตและข้อมูลไฟฟ้าที่หาบันทึกได้ง่ายก่อน แล้วค่อย ๆ เติมเต็มแหล่งปล่อยก๊าซอื่น ๆ เช่น เชื้อเพลิงและสารทำความเย็นในภายหลัง หากเข้าข่ายกลุ่มเป้าหมายที่กฎหมายประกาศ ก็ยังคงต้องทำการประเมินให้ครบถ้วนตามที่กำหนด หากลูกค้าของคุณกำลังขอข้อมูลการปล่อยก๊าซจากห่วงโซ่อุปทาน ยินดีต้อนรับมาที่หน้าติดต่อเรา เพื่อระบุวัตถุประสงค์การใช้ข้อมูลและรูปแบบที่ต้องการ ฝ่ายขายของ Jiahuang จะตอบกลับภายในหนึ่งวันทำการ และช่วยยืนยันเนื้อหารายงานการประเมินคาร์บอนที่สามารถให้บริการได้