カーボンインベントリとは何でしょうか。環境部は『温室効果ガス排出量インベントリ作業指針』の中で、とても的確な比喩を用いています。インベントリは健康診断に似ている、というものです。まず1年間の電力使用量、燃料使用量といった活動データを収集し、組織の直接・間接的な温室効果ガス排出量を算出することで、排出のホットスポットを見つけ出し、どこから削減に着手すべきかを把握します。製造業にとって、これはもはや環境部門だけの問題ではありません。顧客のサプライチェーン質問票、上場企業である親会社のサステナビリティレポート、さらには炭素税まで、いずれも工場に対して「排出量を算出済みですか」という同じ問いを投げかけてきます。
本記事では、インベントリの定義、スコープ1・2・3、対象となる事業者、着手方法を整理したうえで、スマート電力メーターがインベントリのデータソースとしてどのように活用できるかを解説します。定義やスケジュールは環境部および気候変遷署の公開資料に基づいています。佳皇紙業に関する部分は、公式サイトで公開されている説明の範囲にとどまります。法規制や公告は更新される可能性があるため、実際の適用条件については主管機関の最新の公告をご確認ください。
カーボンインベントリとは?組織のカーボンインベントリと製品カーボンフットプリントの違い
環境部『温室効果ガス排出量インベントリ作業指針』113年版によると、インベントリの対象は7種類の温室効果ガス(二酸化炭素、メタン、一酸化二窒素、ハイドロフルオロカーボン類、パーフルオロカーボン類、六フッ化硫黄、三フッ化窒素)で、すべて二酸化炭素換算(CO2e)に統一して表示します(環境部『温室効果ガス排出量インベントリ作業指針』参照)。指針が引用する管理弁法によれば、管理対象事業者のインベントリ境界は工場登記証または商工登記に記載された範囲を基準とし、その境界内のすべての排出源を把握する必要があります。一方、自主的なインベントリの場合は、目的に応じて境界を別途確認します。このように一つの組織を単位として行うインベントリが、一般に「組織カーボンインベントリ」と呼ばれるものです。
組織カーボンインベントリが答えるのは「この組織が1年間にどれだけ排出したか」という問いであり、製品カーボンフットプリントが答える問いとは異なります。環境部『製品カーボンフットプリント管理推進要点』(114年1月9日改正)によると、製品カーボンフットプリントとは、原料調達、製造、配送、使用から廃棄処理に至る製品のライフサイクル各段階で発生する温室効果ガス排出量を二酸化炭素換算したもので、算定方法はISO 14067:2018および環境部の関連規範に準拠します(環境部『製品カーボンフットプリント管理推進要点』参照)。簡単に言えば、一方は工場を見るもの、もう一方は製品を見るものです。
| 比較項目 | 組織のカーボンインベントリ | 製品カーボンフットプリント |
|---|---|---|
| 計算対象 | 1つの組織または工場が1年間に排出する量 | 単一製品の原材料から廃棄までの排出 |
| 範囲 | 管理対象事業は工場登記証または商工登記に記載された範囲を基本とし、自主的な調査は目的に応じて確認 | 製品ライフサイクル各段階:原材料、製造、流通、使用、廃棄 |
| 一般的な根拠 | ISO 14064-1、CNS 14064-1、GHGプロトコル(指針記載の基準) | ISO 14067:2018 |
| 回答する質問 | 工場全体の排出量はいくらか、ホットスポットはどこか、削減はどこから始めるか | この製品のカーボン排出量はいくらか |
| 一般的なシーン | 法規登録、上場企業の開示、サプライチェーンアンケート | 単一製品のカーボン排出情報の開示 |
実務上、この2つの用語はしばしば混同して使われます。顧客から「カーボンフットプリント」について問い合わせがあった場合、それが工場全体の排出データを指しているのか、特定の製品を指しているのか判然としないことがあります。先にどちらを求めているのかを確認しておくことで、やり取りの手間を大幅に省くことができます。本記事ではこの後、組織レベルのインベントリについてのみ解説します。
スコープ1、2、3とは?製造工場の排出源
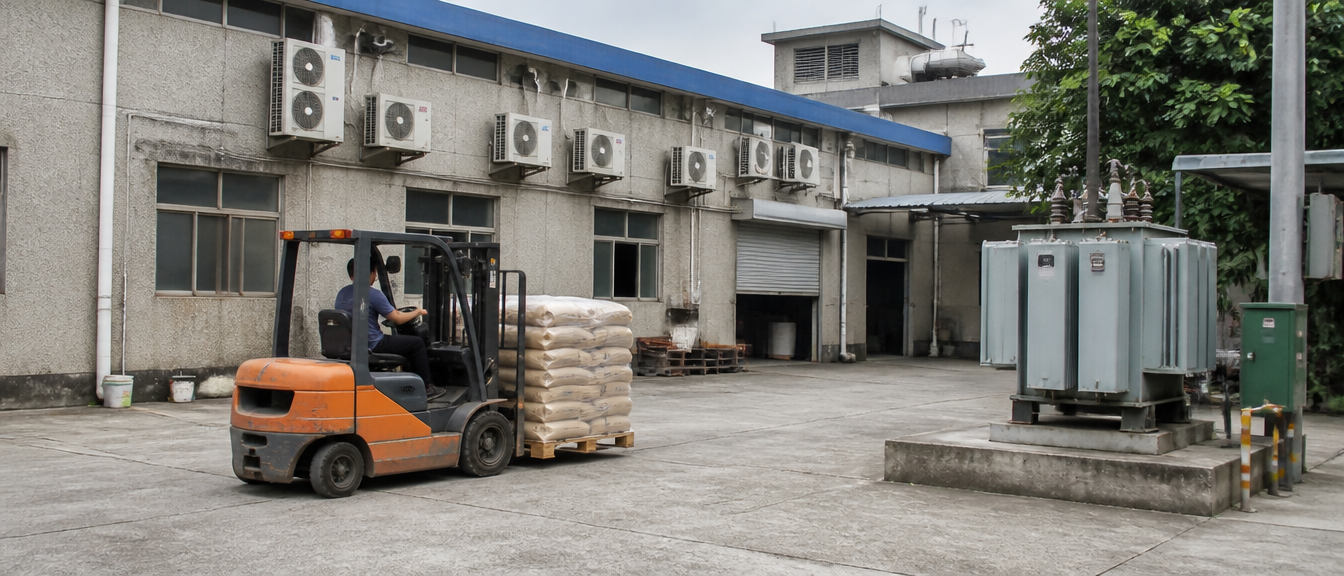
温室効果ガスインベントリでは、排出をスコープ1(直接排出)、スコープ2(エネルギー起源の間接排出)、スコープ3(その他の間接排出)の3つに分類します。製造工場を例に取ると、指針が挙げる排出源の種類には、固定燃焼(ボイラー、加熱炉、非常用発電機など)、プロセス排出、移動燃焼(トラック、フォークリフトなど)、漏洩(冷媒など)、そして購入電力(空調、照明など)が含まれます。
| スコープ | 説明 | 製造工場の一般的な排出源(例) |
|---|---|---|
| スコープ1 | 直接排出。事業自体が所有または管理する排出源からの排出 | ボイラーと加熱炉、緊急発電機、工場内貨物車とフォークリフト、冷媒漏洩 |
| スコープ2 | エネルギー間接排出。外部購入エネルギーから発生 | 外部購入電力:生産設備、空調、照明 |
| スコープ3 | その他間接排出。サプライチェーンの上下流で発生 | 購入した原材料、委託運送など |
購入電力はスコープ2に該当し、電力は電力メーターと電気料金明細書で照合できるため、活動データの中でも記録を取得しやすい項目です。したがって、初めてインベントリを行う際には、まず電力使用に関する部分を整理することが合理的な出発点となります。
誰がカーボンインベントリを実施する必要があるのか?法規、上場企業とサプライチェーンの3つの動機
指針の説明によると、インベントリを実施すべき対象はおおむね3つに分類されます。環境部が公告した対象事業者、金融監督管理委員会『上場企業サステナビリティ発展ロードマップ』に基づき開示が求められる上場企業、そして自主的またはサプライチェーンの要求に基づいてインベントリを行う企業です。指針にも、取引先企業がサプライチェーンに排出量情報の提供を求めることがあり、サプライヤーは受注獲得のためにインベントリを実施する必要が生じる、と記載されています。
| 動機 | 根拠 | スコープ1と2 | スコープ3 |
|---|---|---|---|
| 環境部公告対象 | 113年2月22日に公告された「事業者が温室効果ガス排出量をインベントリ登録・検証すべき排出源」では、製造業は工場全体の化石燃料直接排出量に電力使用による間接排出量を加えた年間合計が2.5万トンCO2eに達することが基準とされています。また114年3月4日には登録対象の拡大が別途公告され、製造業で工場全体の年間購入電力量が2,000万kWhに達するなどの条件に該当する場合、115年より登録が義務付けられます(検証は不要)。 | 実施が必須 | 不要 |
| 上場企業 | 金融監督管理委員会『上場企業サステナビリティ発展ロードマップ』(111年3月3日発表、その後改正の可能性あり)、段階的開示 | 実施が必須 | 目的に応じて決定 |
| 自主的または供給チェーンからの要求 | 顧客要求、ESGレポートまたは内部管理の必要性 | 目的に応じて決定 | 目的に応じて決定 |
炭素税はまた別の制度です。環境部気候変遷署の炭素税専門ページによると、炭素税の課税対象は年間排出量が2.5万トンCO2e以上の電力業、ガス供給業および製造業で、税額は課税対象排出量に税率を乗じて算出されます。税率は2025年(民国114年)1月1日より発効し、114年は試験申告期間として納付不要、115年より前年の排出量に基づいて納付が必要となります。初回の納付期限は2026年5月31日で、以降は毎年5月31日までに納付します。関連する3つの下位法令は113年8月29日に発表済みです(環境部気候変遷署炭素税専門ページ参照)。
これらの対象に該当するかどうかは、事業者自身の排出量と主管機関の最新の公告によって判断されます。本記事は制度の概要を整理するものであり、個別の事業者が該当するかどうかについて判断を下すものではありません。
カーボンインベントリの始め方は?6つのステップと電力の計算方法
指針ではインベントリ作業を6つのステップに分けています。境界設定、排出源の識別、排出量の算定、データ品質管理、インベントリ資料の保存、そして排出量インベントリリストおよびインベントリ報告書の作成です。公告対象に該当する事業者は、これらを完了した後に登録を行う必要があり、検証基準に達する場合はさらに検証を受ける必要があります。各ステップの性質から見ると、初めて取り組む工場では、排出源の識別とデータ収集に作業が集中しやすいと考えられます。各種設備、車両、冷媒、電力を一つずつ洗い出し、それぞれについて信頼できる記録を見つける必要があるためです。
排出量の基本的な算定方法は、活動データに排出係数を乗じるというもので、複数の温室効果ガスが関わる場合は地球温暖化係数(GWP)もさらに乗じます。購入電力を例にとると、活動データは電力メーターの記録または電気料金明細書に記載された使用電力量であり、排出係数は経済部が公告する電力の炭素排出係数(kg CO2e/kWh。114年度より、企業のインベントリには産業別の電力炭素排出係数も別途設定)です。この2つを掛け合わせることで、この項目の排出量が算出されます。指針では燃料などの項目について、計測データと非計測データの両方が存在する場合、校正済みの機器による計測データを優先的に採用することが望ましいとされています。
初めてインベントリを行う際、最も実務的な作業は、各排出源の種類を入手可能な活動データに対応付けることです。以下の表は、一般的な排出源とその記録の入手元の対応関係を示したものです。記録の入手元は一般的な方法の例示であり、各工場の実際の状況によって異なります。
| 排出源 | 収集すべき活動データ | 一般的な記録源 |
|---|---|---|
| 固定燃焼(ボイラー、加熱炉、緊急発電機) | 各設備の燃料使用量 | 燃料購入伝票、仕入記録 |
| 移動燃焼(貨物車、フォークリフト) | 車両と機具の燃料消費量 | 給油記録、油カード請求書 |
| 漏洩(冷媒) | 設備の冷媒充填または補充量 | 設備の修理と保守記録 |
| 外部購入電力(設備、空調、照明) | 電力使用量 | 電力メーター記録、電気代請求書 |
スケジュールについては、指針113年版によると、公告対象事業者は毎年4月30日までに前年の排出量を登録する必要があり、検証対象事業者はさらに10月31日までに検証結果をアップロードする必要があります。これらの日付は法規制の改正に伴い変更される可能性があるため、本記事はあくまで流れを理解するための参考とし、実際の申告前には環境部の最新の公告を必ずご確認ください。
スマートメーターがカーボンインベントリに役立つ仕組み
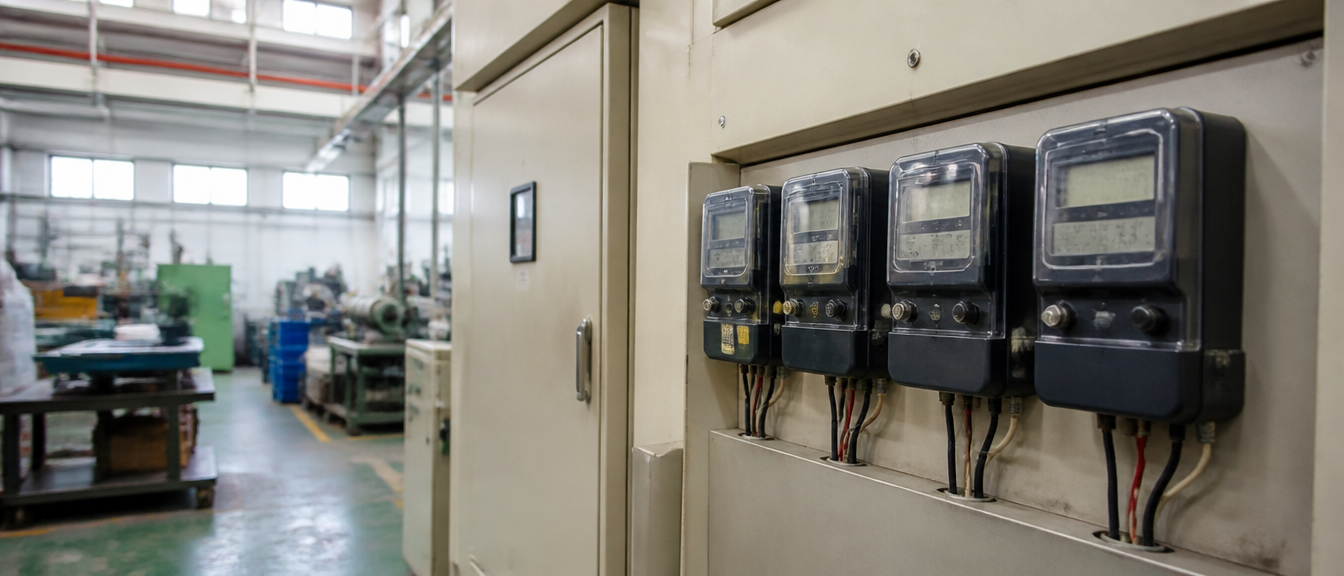
佳皇紙業は2019年よりスマート電力メーターによるカーボンインベントリを導入しています。公式サイトの説明によると、スマート電力メーターを通じてエネルギー消費データを収集してカーボンインベントリを実施し、カーボンインベントリ報告書を提供することも可能です。実際に提供可能な内容の範囲については、営業担当者にご確認ください。より詳しい転換の背景については、スマート製造への転換をご覧ください。
なぜ電力メーターがインベントリの良い出発点となるのでしょうか。方法論の観点から見ると、2つの理由があります。電力は工場で一般的に使用され、記録を取得しやすい活動データであり、電力メーターの数値は電気料金明細書と相互に照合できます。また、指針では購入電力の活動データの取得元として電力メーターの記録(電気料金領収書)が挙げられています。エネルギー消費データを継続的に記録しておくことで、年次のインベントリ作成時に散在する記録を改めて探し回る必要がなくなります。
注意すべき点として、電力メーターがカバーするのは電力の部分のみであり、固定燃焼、移動燃焼、冷媒の漏洩といった排出源については、通常、他の記録で補完する必要があります。以上はインベントリ手法に関する一般的な原則であり、佳皇が提供できるカーボンインベントリ報告書の具体的な内容については、営業担当者に直接ご確認ください。
調達部門が供給企業にカーボンインベントリ資料を要求する方法
購買担当者やサステナビリティ担当の窓口の方で、サプライヤーにカーボンインベントリ資料を求める際には、以下の点を一度にまとめて確認することをお勧めします。インベントリの根拠となる基準(指針が言及するISO 14064-1:2018、CNS 14064-1:2021、またはGHGプロトコルなど)、インベントリの組織境界、対象となる年度とスコープ、採用している電力排出係数がどの年度の公告に基づくものか、そして第三者検証の有無です。これらの質問はサプライヤーを困らせるためのものではなく、異なるサプライヤーの資料を同じ基準で比較できるようにするためのものです。
佳皇について現時点で対外的に説明できるのは、スマート電力メーターを通じてエネルギー消費データを収集し、カーボンインベントリを実施しており、カーボンインベントリ報告書を提供できるという点です。見積もり依頼の際には、必要な資料の用途(例えば顧客のサプライチェーン質問票への回答、ESGレポートの補足資料、社内評価など)をお伝えいただければ、営業担当者が提供可能な内容を確認いたします。もし単一製品のカーボンフットプリントを求めている場合は、それは別の算定方法であり、本記事で扱う組織インベントリの範囲には含まれず、また佳皇が現在公開している説明の範囲にも含まれません。佳皇の原料、製造プロセス、循環に関するその他の取り組みについては、サステナビリティと循環経済をご覧ください。
カーボンインベントリのよくある質問
カーボンインベントリとはどういう意味ですか?
カーボンインベントリとは、組織の1年間の活動データを収集し、直接・間接的な温室効果ガス排出量を算定して、排出のホットスポットを特定する作業です。環境部のインベントリ作業指針ではこれを健康診断に例えており、まず現状を正確に把握したうえで、削減計画を立てることを目的としています。
組織のカーボンインベントリと製品カーボンフットプリントは同じですか?
異なります。組織カーボンインベントリは工場や事業者単位で1年間の排出量を算定するものです。一方、製品カーボンフットプリントは単一製品を対象とし、原料調達から廃棄処理に至るライフサイクル全体の排出量を算定するもので、準拠する基準も異なります。顧客から問い合わせがあった場合は、まずどちらを求めているのかを確認してください。
中小製造業は必ずカーボンインベントリを実施する必要がありますか?
必ずしもそうとは限りません。法規制面では、環境部の公告対象に該当するかどうかが基準となります。製造業で工場全体の化石燃料直接排出量に電力使用による間接排出量を加えた年間合計が2.5万トンCO2eに達する場合は、インベントリの登録と検証が必要です。また115年より、工場全体の年間購入電力量が2,000万kWhに達するなどの条件に該当する場合も、毎年4月30日までに前年の排出量を登録する必要があります(検証は不要)。このほか、上場企業であるかどうかも判断基準となり、それ以外の多くは顧客の要求や自主的な取り組みによるものです。実際の適用条件については主管機関の最新の公告をご確認ください。
カーボンインベントリと炭素税は同じことですか?
異なります。カーボンインベントリは排出量を算定する作業であり、炭素税は年間排出量が2.5万トンCO2e以上の電力業、ガス供給業、製造業に対して、課税対象排出量に税率を乗じて算出される費用です。排出量をまず正確に算定して初めて、その後の課税計算の話に進むことができます。
佳皇はカーボンインベントリレポートを提供できますか?
可能です。佳皇はスマート電力メーターを通じてエネルギー消費データを収集してカーボンインベントリを実施しており、カーボンインベントリ報告書を提供することも可能です。実際に提供可能な内容の範囲については、営業担当者にご確認ください。必要な場合はお問い合わせより資料の用途をお知らせください。
結論:まず電力データを整理してから、カーボンインベントリの次のステップを検討する
最初の問いに戻りますが、カーボンインベントリとは、工場のために排出の健康診断を一度行うことです。まず自社の排出のホットスポットを正確に把握して初めて削減について語ることができ、また顧客、法規制、炭素税の要求に応えるための資料も整うのです。初めて取り組む工場では、まず境界と電力といった記録を取得しやすいデータから整理し、その後、燃料や冷媒といった他の排出源を段階的に補完していくとよいでしょう。法規制の公告対象に該当する場合は、規定に従って完全なインベントリを実施する必要があります。もし御社の顧客がサプライチェーンに排出データの提供を求めている場合は、ぜひお問い合わせより、資料の用途と必要な形式をお知らせください。佳皇の営業担当者が1営業日以内にご返信し、提供可能なカーボンインベントリ報告書の内容について確認いたします。